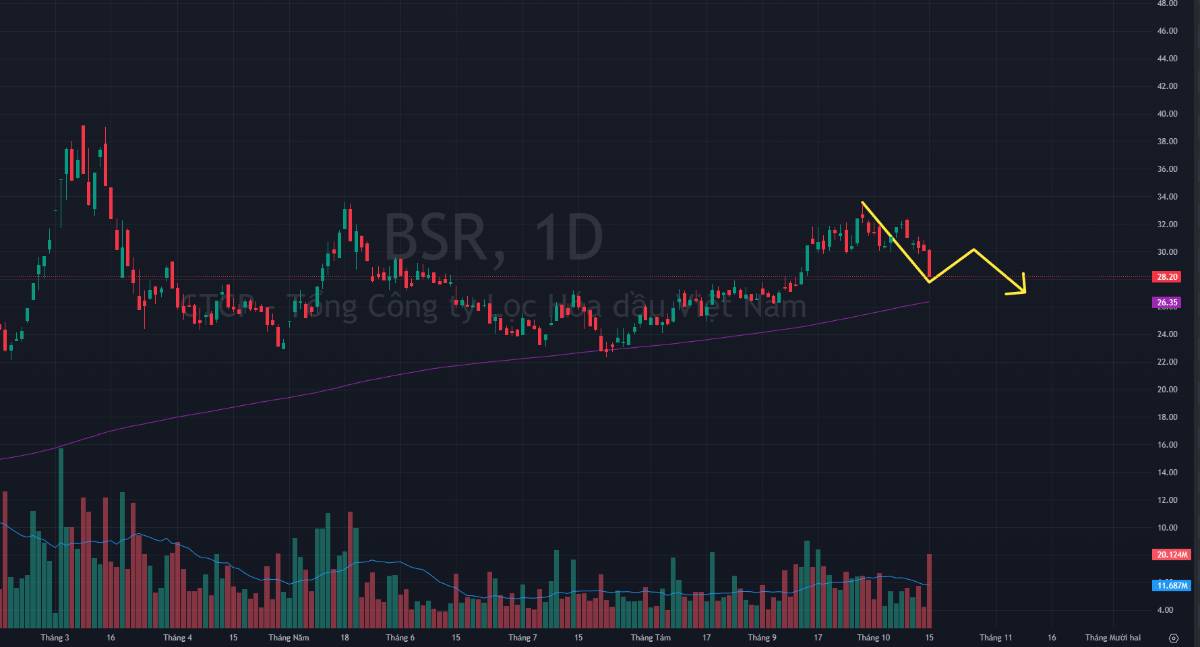
KQKD Quý 3 dự kiến bứt phá mạnh với LNTT ước đạt hơn 8.200 tỷ đồng (đưa lợi nhuận 9 tháng vượt vượt kế hoạch năm) đã được phản ánh trọn vẹn vào nhịp tăng giá trước đó. Khi thông tin chính thức chuẩn bị ra mắt, dòng tiền ngắn hạn chốt lời chủ động tại vùng đỉnh để hiện thực hóa lợi nhuận. Điều này tạo ra áp lực bán lớn
2. Giá dầu neo cao làm tăng chi phí đầu vào
Khi giá dầu thô Brent ở mốc 90-100 USD/thùng, chi phí nguyên liệu đầu vào của BSR tăng vọt cùng với phụ phí OSP và cước tàu chở dầu. Ngược lại, giá bán xăng dầu thành phẩm trong nước chịu sự điều tiết khiến biên lọc dầu (Crack Spread) bị thu hẹp đáng kể. Tình trạng đứt gãy chuỗi cung ứng kéo dài càng làm gia tăng chi phí logistics và vốn lưu động.
3. Triển vọng lợi nhuận năm 2027 hạ nhiệt
Sau khi đạt đỉnh lợi nhuận lịch sử 25.300 – 32.600 tỷ đồng trong năm 2026 nhờ Crack Spread neo cao, lợi nhuận sau thuế của BSR dự báo sẽ lùi về mức 13.000 – 15.000 tỷ đồng trong năm 2027. Việc lợi nhuận sụt giảm gần một nửa khi chu kỳ lọc dầu bình ổn trở lại khiến định giá cổ phiếu kém hấp dẫn đối với dòng tiền trung và dài hạn.
4. Áp lực đầu tư nhà máy mới
Dự án Mở rộng NMLD Dung Quất bước vào giai đoạn EPC (2026–2028) với tổng vốn đầu tư 1,489 tỷ USD (~31.000 – 36.000 tỷ VNĐ), yêu cầu BSR phải thu xếp 40% vốn chủ sở hữu (~12.000 – 14.000 tỷ VNĐ).
Doanh nghiệp buộc phải tích lũy lượng tiền mặt lớn và hạn chế chia cổ tức bằng tiền mặt trong các năm tới. Đồng thời, khoản vay 60% còn lại (~20.000 tỷ VNĐ) sẽ làm phát sinh chi phí lãi vay và chi phí khấu hao lớn từ năm 2027.
=> nói chung vùng này là vùng NĐT ưu tiên B á/n và không M /ua






 Nhà đầu tư lưu ý





Chia sẻ thông tin hữu ích