Lợi Suất Cao Đang Tự Siết Điều Kiện Tài Chính Toàn Cầu
Lợi suất trái phiếu chính phủ toàn cầu đã vọt lên các mức cao nhiều năm sau nhiều tuần bán tháo, siết chặt điều kiện tài chính ngay cả khi các nhà hoạch định chính sách chưa hành động thêm. Giới giao dịch đáp lại bằng cách cắt giảm kỳ vọng tăng lãi suất, và câu hỏi lớn đặt ra là: liệu thị trường đã làm xong một phần việc của ngân hàng trung ương, hay đang đẩy kinh tế tới ngưỡng nguy hiểm?
Thị trường tự thắt chặt, kỳ vọng tăng lãi suất co lại
Thị trường trái phiếu đang bắt đầu gánh bớt phần việc của các ngân hàng trung ương trên khắp thế giới, bằng cách tự đẩy chi phí vay lên, qua đó có thể làm giảm số đợt tăng lãi suất chuẩn cần thiết để kiểm soát lạm phát.
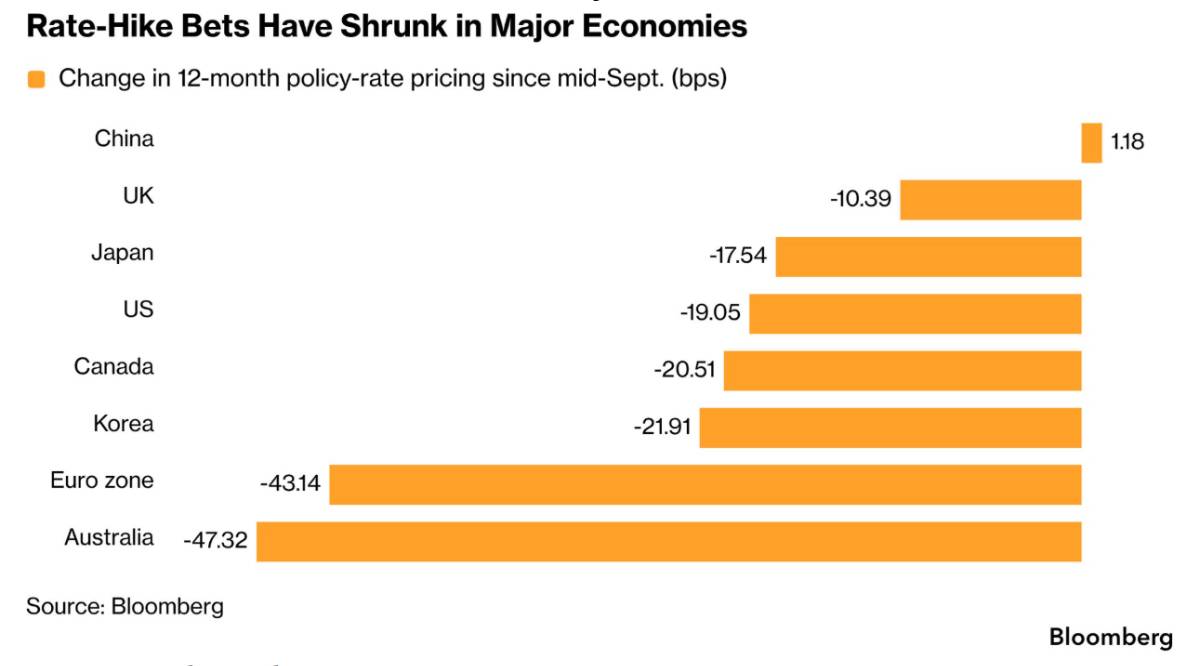
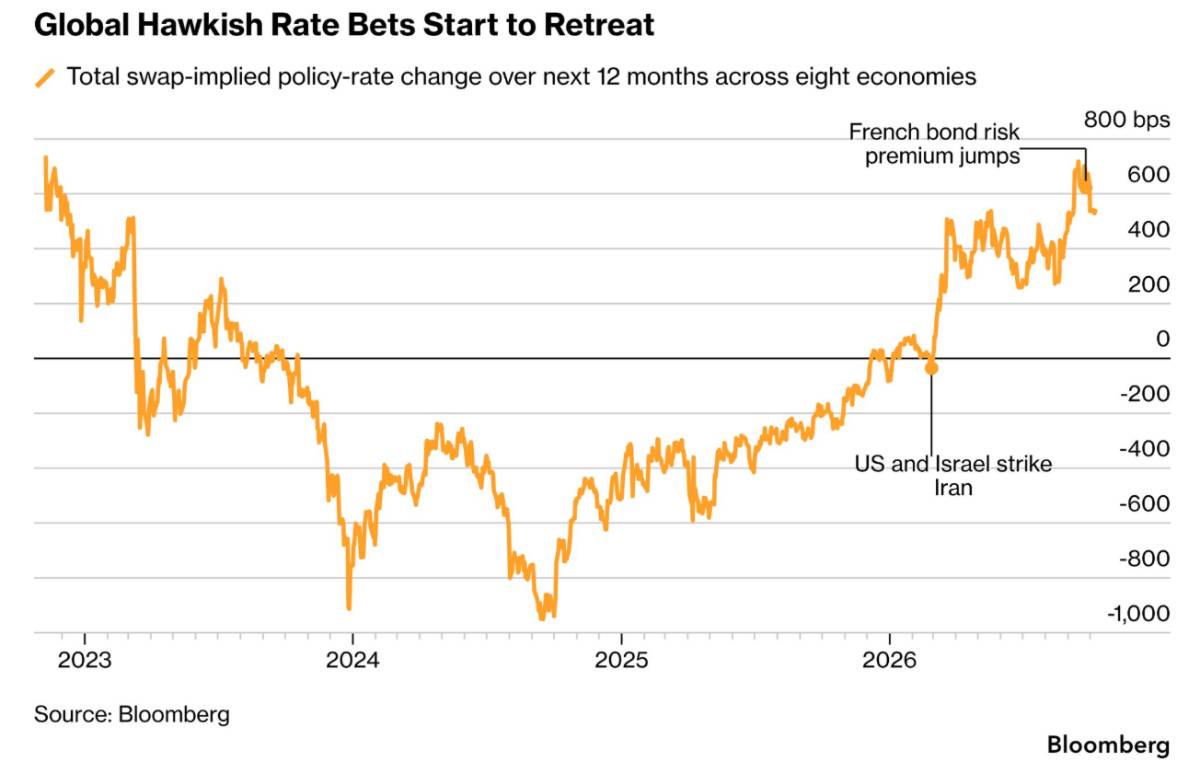
Lợi suất đã tăng vọt lên các mức cao nhiều năm sau nhiều tuần bán tháo, siết chặt điều kiện tài chính mà không cần thêm hành động nào từ giới hoạch định chính sách. Giới giao dịch đã phản ứng bằng cách thu hẹp kỳ vọng tăng lãi suất: mức tăng lãi suất được định giá trong các hợp đồng hoán đổi tại tám nền kinh tế lớn đã giảm gần 200 điểm cơ bản kể từ giữa tháng 9, theo dữ liệu tổng hợp của Bloomberg.
Cụ thể, thị trường hiện định giá tổng cộng 539 điểm cơ bản tăng lãi suất trên tám nền kinh tế này, giảm từ mức 717 điểm cơ bản hồi tháng 9, thời điểm kỳ vọng ở mức cao nhất kể từ năm 2022. Mức rút lui lớn nhất diễn ra tại Australia, tiếp đến là khu vực đồng euro trong bối cảnh lo ngại về triển vọng tài khóa của Pháp, rồi Hàn Quốc và Canada.
Ông Ken Orchard, người đứng đầu mảng thu nhập cố định quốc tế tại T. Rowe Price, công ty quản lý 1.900 tỷ USD, tóm tắt cơ chế này: thị trường càng định giá nhiều đợt thắt chặt thì điều kiện tài chính càng chặt, và điều kiện tài chính càng chặt thì ngân hàng trung ương càng ít cần, hoặc càng ít có khả năng, thực hiện thêm các đợt thắt chặt.
Không có dấu hiệu bán tháo hạ nhiệt
Có rất ít tín hiệu cho thấy đợt bán tháo trái phiếu đang dịu lại. Lo ngại về chi tiêu tài khóa, từ Mỹ tới Nhật Bản và Pháp, đang buộc nhà đầu tư đòi hỏi mức bù đắp cao hơn, trong khi làn sóng phát hành nợ gắn với AI đang hút một lượng vốn lớn.
Chi phí vay cao hơn đang lan sang lãi suất vay mua nhà, hiện gần 7,5% và đang trở thành điểm nóng chính trị trước bầu cử giữa nhiệm kỳ, cũng như sang thị trường tín dụng rủi ro cao, mang lại một phần sự kiềm chế kinh tế mà các ngân hàng trung ương lẽ ra phải tìm kiếm thông qua việc tăng lãi suất chính sách.
Lợi suất bình quân của trái phiếu chính phủ toàn cầu đã vượt 4%, mức cao nhất kể từ năm 2000, đặt ra câu hỏi về điểm bùng phát nằm ở đâu. Lợi suất cao hơn có thể làm bớt việc cho ngân hàng trung ương, nhưng nếu các nhà hoạch định chính sách tỏ ra quá tập trung vào việc hỗ trợ tăng trưởng, nhà đầu tư có thể nghi ngờ cam kết chống lạm phát của họ và đòi hỏi phần bù còn lớn hơn để nắm giữ nợ kỳ hạn dài.
Diễn biến lợi suất kỳ hạn 10 năm kể từ đầu nửa cuối năm cho thấy mức độ lan rộng của đợt bán tháo: lợi suất Mỹ tăng hơn 70 điểm cơ bản, Nhật Bản tăng 31 điểm, Đức tăng 61 điểm, và Pháp tăng tới 121 điểm.
Phe cho rằng thị trường đã định giá thái quá
Nhiều chiến lược gia cho rằng đợt thu hẹp kỳ vọng này là hợp lý. Ông Yuxuan Tang, người đứng đầu mảng chiến lược lãi suất và ngoại hối khu vực châu Á tại JPMorgan Private Bank, cho rằng phần lớn các thị trường lãi suất hiện đang định giá thái quá rủi ro tăng lãi suất thêm, khi rủi ro suy giảm tăng trưởng từ hệ quả của chiến tranh đang tăng lên. Ông nhận định trái phiếu chất lượng cao là một khoản mua hấp dẫn vì vẫn là một trong những công cụ phòng ngừa tốt nhất trước cả lạm phát lẫn đà chậm lại của tăng trưởng, và mức tăng mạnh của lợi suất trong tháng qua đã cải thiện đáng kể tỷ lệ rủi ro, lợi nhuận.
Deutsche Bank cũng đang nhìn thấy cơ hội ở trái phiếu Kho bạc Mỹ. Ông Christian Nolting, Giám đốc đầu tư toàn cầu mảng ngân hàng tư nhân tại Frankfurt, cho rằng ít nhất xét về năng lượng, tình huống hiện tại sẽ không kéo dài mãi, tình hình năng lượng sẽ cải thiện và lạm phát sẽ hạ nhiệt, nên ông không cho rằng thế giới đang ở trong một chu kỳ tăng lãi suất trọn vẹn.
Các chiến lược gia của Barclays nhận định thị trường đã gỡ bớt phần nào áp lực khỏi Fed. Một phần của quá trình thắt chặt đã xảy ra độc lập với kỳ vọng về các đợt tăng lãi suất bổ sung của Fed, và với các yếu tố khác không đổi, điều đó lẽ ra sẽ giảm tính cấp bách của việc Fed tăng lãi suất, dù khung quản trị rủi ro vẫn giữ nguyên thiên hướng thắt chặt thêm.
Phe hoài nghi: Rủi ro vẫn bị đánh giá thấp
Không phải ai cũng bị thuyết phục. Một số ý kiến cho rằng thị trường vẫn đang định giá thấp rủi ro tăng lãi suất, khi chiến tranh kéo dài áp lực lạm phát thông qua giá dầu cao. Dầu vẫn trên 100 USD mỗi thùng khi giới giao dịch cân nhắc các cuộc tấn công leo thang của Iran vào tàu chở dầu tại eo biển Hormuz so với phát biểu của Tổng thống Donald Trump rằng Mỹ sẽ "không tấn công" Tehran trước cuộc bầu cử giữa nhiệm kỳ vào tháng 11.
Một nhà chiến lược vĩ mô lưu ý rằng hoạt động kinh tế thực đã hấp thụ các đợt bất định lặp đi lặp lại và điều kiện tài chính thắt chặt tốt hơn dự kiến, củng cố kỳ vọng rằng lãi suất chính sách cân bằng cao hơn so với suy nghĩ trước đây.
Ngay cả khi thiệt hại với tăng trưởng trở nên khó bỏ qua và các ngân hàng trung ương tạm dừng, ông Kenneth Goh, giám đốc quản lý tài sản tư nhân tại UOB Kay Hian (Singapore), cho rằng lo ngại tài khóa vẫn có thể hạn chế mức giảm của lợi suất kỳ hạn dài.
Về phía chính phủ, Bộ trưởng Tài chính Mỹ Scott Bessent đang tìm cách trấn an giới đầu tư hoài nghi, cho biết tăng trưởng mạnh hơn và kiềm chế chi tiêu sẽ cải thiện quỹ đạo vay nợ của Mỹ "rất nhanh". Tại Nhật Bản, Thủ tướng Sanae Takaichi cho biết chính quyền sẵn sàng rà soát kế hoạch chi tiêu và thu ngân sách nếu lợi suất trái phiếu biến động ngoài dự kiến.
Ngân hàng trung ương vẫn sẵn sàng hành động
Hiện tại, giới hoạch định chính sách đang phát tín hiệu sẵn sàng hành động. Các quan chức Fed đã nhất trí bỏ phiếu tháng trước để tăng lãi suất chuẩn, lần đầu tiên kể từ tháng 7/2023, dù một số quan chức đã lên tiếng ủng hộ sự linh hoạt, dấu hiệu cho thấy họ có thể không hành động thêm trong tháng này. Ấn Độ đã chuyển sang lập trường diều hâu hơn, khi Ngân hàng Dự trữ nước này tăng lãi suất lần đầu tiên trong gần bốn năm và phát tín hiệu sẽ còn thắt chặt thêm.
Theo Bloomberg Economics, một năm bắt đầu với triển vọng lãi suất trôi xuống thấp hơn tại các nền kinh tế lớn có vẻ sẽ kết thúc bằng một chu kỳ rất khác, khi các quan chức ngày càng hành động để kiềm chế giá tiêu dùng.
Bối cảnh này sẽ bao trùm các cuộc họp thường niên của Quỹ Tiền tệ Quốc tế (IMF) tại Bangkok bắt đầu từ thứ Hai, nơi giới hoạch định chính sách toàn cầu sẽ tập trung vào tăng trưởng, lạm phát, lãi suất và nợ chính phủ. Chỉ số giá tiêu dùng tháng 9 của Mỹ, công bố vào thứ Tư, cũng sẽ được theo dõi sát sao để tìm manh mối về lộ trình lãi suất của Fed.
Hàm ý cho nhà đầu tư
Thứ nhất, về trái phiếu. Hai luồng lập luận đang đối đầu nhau và đều có cơ sở: phe lạc quan (JPMorgan Private Bank, Deutsche Bank) cho rằng lợi suất tăng mạnh đã cải thiện đáng kể tỷ lệ rủi ro, lợi nhuận và thị trường đang định giá thái quá rủi ro tăng lãi suất, trong khi phe thận trọng chỉ ra rằng lo ngại tài khóa có thể giữ lợi suất kỳ hạn dài ở mức cao ngay cả khi ngân hàng trung ương tạm dừng. Nhà đầu tư nên phân biệt giữa kỳ hạn ngắn, trung hạn, nhạy cảm với chính sách tiền tệ, và kỳ hạn dài, chịu ảnh hưởng nhiều hơn từ phần bù kỳ hạn gắn với rủi ro tài khóa.
Thứ hai, về cơ chế tự điều chỉnh. Điểm đáng chú ý nhất của bức tranh này là thị trường đang tự tạo ra một phần điều kiện thắt chặt mà ngân hàng trung ương cần, thể hiện qua lãi suất vay mua nhà tiệm cận 7,5% và tín dụng rủi ro cao. Điều này hàm ý rủi ro suy giảm tăng trưởng có thể xuất hiện sớm hơn và rõ nét hơn nếu các nhà hoạch định chính sách vẫn tiếp tục thắt chặt thêm bên cạnh phần thắt chặt do thị trường tự tạo ra, một yếu tố cần tính đến khi đánh giá rủi ro với các tài sản nhạy cảm với lãi suất.
Thứ ba, về rủi ro uy tín. Ranh giới giữa việc lợi suất cao "làm hộ" phần việc của ngân hàng trung ương và việc nhà đầu tư nghi ngờ cam kết chống lạm phát của họ là rất mỏng. Nếu giới hoạch định chính sách bị nhìn nhận là quá ưu tiên tăng trưởng, phần bù kỳ hạn có thể tăng thêm, đẩy lợi suất dài hạn lên cao hơn nữa, một kịch bản ngược với kỳ vọng hạ nhiệt mà phe lạc quan đang dựa vào. Dữ liệu CPI tháng 9 của Mỹ và các tín hiệu từ cuộc họp IMF tại Bangkok sẽ là hai điểm kiểm chứng ngắn hạn quan trọng.
------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý





Chia sẻ thông tin hữu ích