Khủng hoảng tín dụng có thể trở thành rủi ro hệ thống mới ?
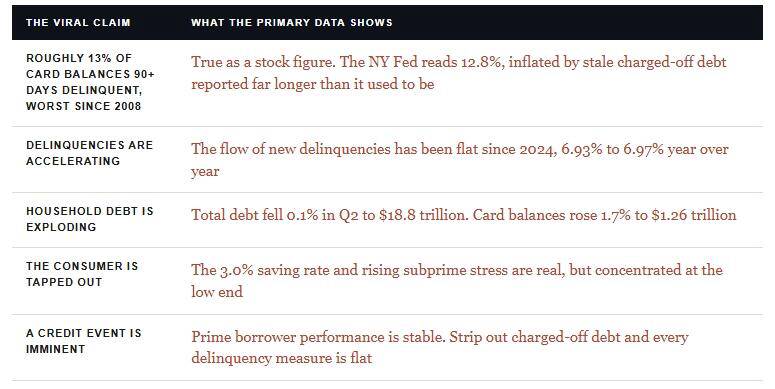
Suốt cả năm, một con số lan truyền khắp mạng xã hội: khoảng 13% dư nợ thẻ tín dụng đã quá hạn từ 90 ngày trở lên, mức tồi tệ nhất kể từ năm 2008. Con số này có thật và đến thẳng từ Fed New York. Nhưng nó không có ý nghĩa như những biểu đồ đáng sợ ngụ ý, và việc phân biệt tín hiệu thật với tín hiệu lan truyền quyết định việc bạn ra quyết định danh mục đúng hay sai.
Con số đáng sợ đến từ đâu
Hãy bắt đầu với Báo cáo Nợ và Tín dụng Hộ gia đình quý II/2026, công bố ngày 11/8. Tổng nợ hộ gia đình thực tế giảm 13 tỷ USD trong quý, tương đương 0,1%, một sai số làm tròn, xuống còn 18.800 tỷ USD. Dư nợ thẻ tín dụng tăng 21 tỷ USD lên 1.260 tỷ USD, tương đương mức tăng 1,7%. Đến đây, chưa có gì trông giống một cuộc khủng hoảng.
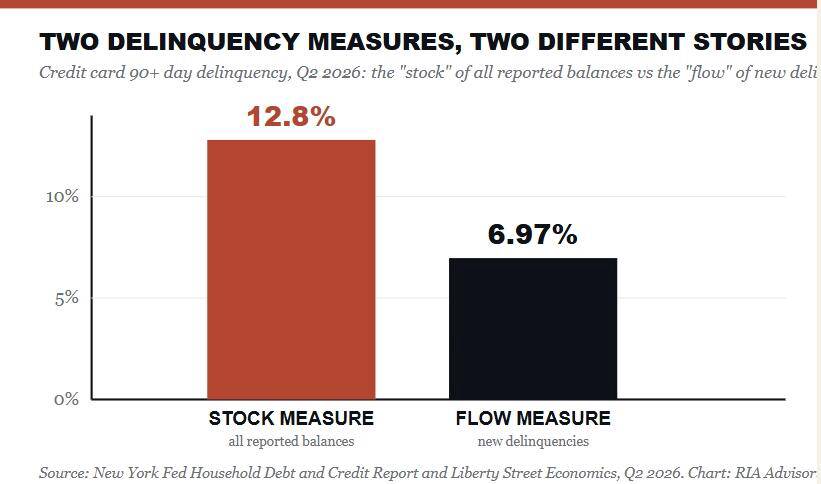
Nhưng đây cũng là lúc xuất hiện tỷ lệ nợ quá hạn mà ai cũng chụp màn hình. Tỷ lệ dư nợ thẻ quá hạn từ 90 ngày trở lên đã tăng từ 7,6% cuối năm 2022 lên 12,8%. Đó là số liệu thật từ dữ liệu của Fed, và là nguồn mà các bài đăng lan truyền đang dựa vào mà không hề hay biết. Vấn đề của việc đọc nó như một cuộc khủng hoảng nằm ở chỗ: cũng trong ngày đó, Fed công bố một bài nghiên cứu đi kèm, trong đó chính các nhà kinh tế của họ đã "mổ xẻ" con số này.
"Stock" và "flow": Hai thước đo, hai câu chuyện
Điểm mấu chốt nằm ở sự phân biệt rõ ràng giữa thước đo "tồn lượng" (stock) và thước đo "dòng chảy" (flow). Thước đo tồn lượng đơn giản là đếm mọi đồng nợ quá hạn còn lại trên báo cáo tín dụng, bao gồm cả các khoản nợ xấu đã bị xóa sổ trong sổ sách của ngân hàng (charged-off) mà các tổ chức cho vay vẫn tiếp tục báo cáo suốt nhiều năm. Thước đo dòng chảy đếm lượng nợ mới phát sinh quá hạn mỗi quý.
Dòng chảy mới là chỉ báo phản ánh tình trạng thực tế của các hộ gia đình, và nó gần như đi ngang kể từ năm 2024, chỉ nhích từ 6,93% lên 6,97% so với cùng kỳ năm trước. Đó không phải là sự tăng tốc, đó là nhiễu.
Câu hỏi hiển nhiên là: vậy tại sao chỉ số tồn lượng vẫn tăng?
Câu trả lời là các tổ chức cho vay hiện nay báo cáo nợ xấu đã xóa sổ cho các tổ chức tín dụng lâu hơn nhiều so với trước đây. Trong giai đoạn 2004 đến 2012, chỉ khoảng 40% số dư nợ xấu đã xóa sổ vẫn còn được báo cáo sau một năm. Đến năm 2024, con số đó đã tăng gấp đôi lên 80%. Loại bỏ các khoản dư nợ cũ này ra, tỷ lệ nợ quá hạn tồn lượng sẽ quay trở về khớp với thước đo dòng chảy.
Như thường lệ, khi mọi người đều đồng ý về một điều gì đó, thường có một điều khác đang diễn ra. Trong trường hợp này, đám đông đồng thuận với một biểu đồ mà chính những người xây dựng nên nó đang lặng lẽ cảnh báo đừng tin.
Các nhà kinh tế Lee, Mangrum, Scally, Sinha và van der Klaauw thuộc bộ phận nghiên cứu Liberty Street Economics của Fed New York nêu rõ: khi câu hỏi là các hộ gia đình đang làm ăn ra sao ngay lúc này, các tỷ lệ nợ quá hạn theo dòng chảy cung cấp bức tranh chính xác hơn về hành vi trả nợ hiện tại. Theo các thước đo đó, tốc độ nợ thẻ quá hạn ở mức cao nhưng về cơ bản ổn định kể từ năm 2024.
Áp lực tín dụng có thật, chỉ là không phân bố đồng đều
Bác bỏ con số lan truyền không có nghĩa là người tiêu dùng đang ổn. Một bộ phận người tiêu dùng đang nứt vỡ, và áp lực ấy là thật. Nó chỉ không lan đều trên toàn hệ thống, và biểu đồ tổng hợp đã che lấp điều đó. Đào sâu dưới bề mặt, bạn sẽ thấy khu vực hộ gia đình đang tách làm đôi: nửa trên chi tiêu thoải mái, nửa dưới chạy bằng chút hơi sức cuối cùng.
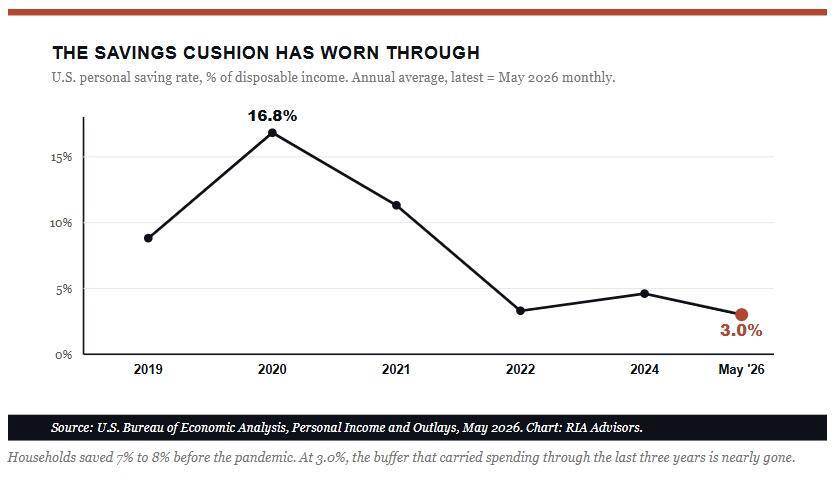
Dữ liệu tiết kiệm cho thấy rõ nhất điều đang diễn ra. Theo Cục Phân tích Kinh tế (BEA), tỷ lệ tiết kiệm cá nhân trong tháng 7 giảm xuống 3,0% thu nhập khả dụng, với tổng tiết kiệm cá nhân đạt 712 tỷ USD. Đặt con số này vào bối cảnh: trong phần lớn thập kỷ trước đại dịch, các hộ gia đình tiết kiệm 7% đến 8% thu nhập. Tỷ lệ này vọt lên trên 16% vào năm 2020 khi các gói kích thích tài chính được giải ngân và không có chỗ nào để chi tiêu. Kể từ đó nó liên tục giảm dần. Mức 3,0% hiện nay gần với mức thấp nhất trong 20 năm.
Tỷ lệ tiết kiệm mỏng tự thân nó chưa phải khủng hoảng. Có rất nhiều hộ gia đình ít tiền mặt nhưng không bao giờ trễ hạn một khoản thanh toán nào. Tuy nhiên, nó thay đổi phép tính về khả năng chống chịu. Khi chiếc xe của gia đình hỏng hoặc giờ làm của một người bị cắt giảm, một gia đình tiết kiệm 8% thu nhập có thể hấp thụ cú sốc. Ngược lại, một gia đình chỉ tiết kiệm 3% thu nhập sẽ nhanh chóng phải tìm đến thẻ tín dụng. Đó chính là cơ chế, và cũng là lý do mức tăng nợ quá hạn mà chúng ta thấy đang xuất hiện trước tiên ở nhóm người vay dưới chuẩn (subprime) và thu nhập thấp, trong khi chất lượng tín dụng nhóm vay chuẩn (prime) gần như không thay đổi.
Người tiêu dùng hai tốc độ
Cách rõ ràng nhất để thấy khoảng cách này là đặt tuyên bố lan truyền cạnh những gì các nguồn dữ liệu gốc báo cáo. Gần như mỗi tuần đều có ai đó gửi một biểu đồ hay ảnh chụp màn hình cho thấy người tiêu dùng đang bên bờ sụp đổ. Dữ liệu thì luôn kể một câu chuyện cụ thể hơn thế.
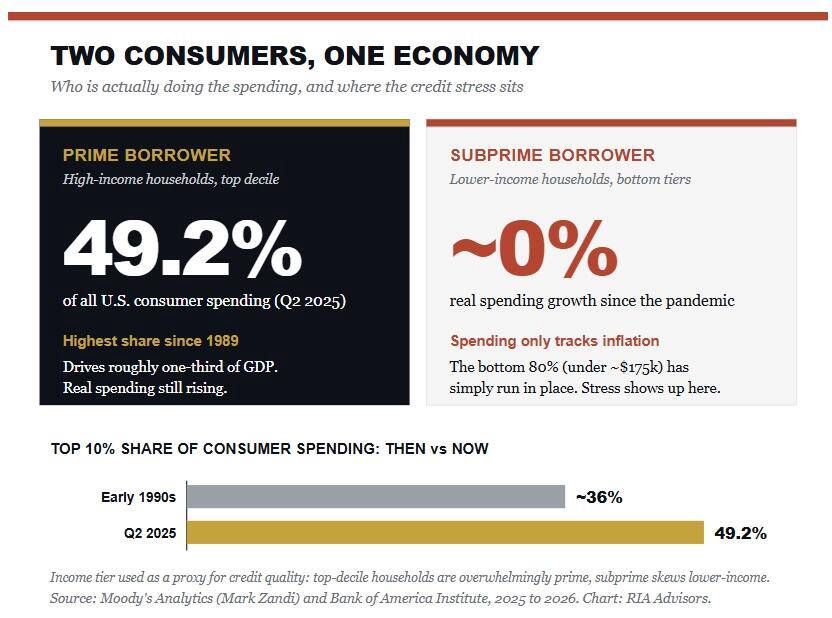
Sự phân hóa đó chính là toàn bộ câu chuyện, và nó cũng thể hiện trong chi tiêu. Nhóm 10% người có thu nhập cao nhất hiện chiếm 49,2% tổng chi tiêu tiêu dùng, mức cao nhất kể từ khi Moody's bắt đầu thu thập dữ liệu vào năm 1989, tăng từ khoảng 36% ba thập kỷ trước. Trong khi đó, chi tiêu của các hộ gia đình có thu nhập dưới 175.000 USD gần như không tăng theo giá trị thực kể từ đại dịch. Một nhóm người tiêu dùng vẫn ổn. Nhóm còn lại chính là nhóm đang lấp đầy các "thùng" nợ quá hạn dưới chuẩn.
Nói cách khác, áp lực tín dụng tiêu dùng là có thật. Nó chỉ đang đeo một tấm thẻ tên ghi "subprime", trong khi biểu đồ tiêu đề cứ đọc nó như một vấn đề mang tính hệ thống.
Phe bi quan có lý ở đâu
Phải thừa nhận rằng lập luận của phe bi quan có một điểm hợp lý. Họ cho rằng dữ liệu tổng hợp luôn chậm hơn thực tế hiện tại. Do đó, tới khi báo cáo quý của Fed xác nhận sự suy giảm trên diện rộng, thiệt hại đã xảy ra. Hơn nữa, tỷ lệ tiết kiệm 3,0% đồng nghĩa với việc các hộ gia đình ở rìa không còn bộ giảm chấn nào.
Nếu cộng thêm một thị trường lao động yếu đi trong suốt mùa hè, khi số việc làm tháng 6 và tháng 7 bị điều chỉnh giảm xuống còn lần lượt 31.000 và 21.000 trước khi tháng 8 phục hồi lên 162.000, ta có sẵn kịch bản để chi tiêu đảo chiều nhanh hơn những gì dữ liệu được làm mượt sẵn sàng thừa nhận.
Tất cả những điểm này đều hợp lý. Nhưng vấn đề khi coi chúng là thực tế hiện tại nằm ở chỗ: đó là một dự báo về ngày mai, không phải một bản đọc số liệu hiện tại. Lập luận tương tự đã được đưa ra vào năm 2023 và một lần nữa vào năm 2024. Mỗi lần như vậy, hành vi thực tế đều thắng cảm xúc và chi tiêu vẫn giữ vững. Tôi khá tự tin rằng thị trường người tiêu dùng thu nhập thấp sẽ tiếp tục xấu đi từ đây. Nhưng tôi kém tự tin hơn nhiều rằng điều đó sẽ kéo tụt mức tổng hợp trong hai quý tới, bởi nhóm người vay prime, những người thực hiện phần lớn chi tiêu, vẫn đang ở trạng thái tốt.
Hàm ý cho nhà đầu tư
Vậy nhà đầu tư nên làm gì với những thông tin này?
Thứ nhất, ngừng giao dịch theo ảnh chụp màn hình đáng sợ. Một người tiêu dùng hình chữ K đòi hỏi một con dao mổ, không phải một chiếc búa tạ. Những doanh nghiệp tiếp xúc với một phần ba thu nhập thấp nhất trong phân phối thu nhập, gồm chuỗi cửa hàng đồng giá, các tổ chức cho vay dưới chuẩn, các tên tuổi mua trước trả sau (BNPL) và nhà hàng bình dân, là nơi áp lực xuất hiện đầu tiên và tác động mạnh nhất tới biên lợi nhuận. Đó là một rủi ro cụ thể và có thể định lượng được.
Thứ hai, tôn trọng sự phân hóa thay vì đặt cược toàn bộ danh mục vào một phía. Các doanh nghiệp tiêu dùng cao cấp và các công ty phục vụ nhóm hộ gia đình có bảng cân đối lành mạnh là một loại tài sản hoàn toàn khác. Đặt vị thế cho một cuộc sụp đổ tiêu dùng toàn diện đã là một giao dịch thua lỗ trong ba năm liên tiếp. Việc giả định mọi thứ đều ổn cũng vậy. Giao dịch nằm ngay trong chính sự phân hóa đó.
Thứ ba, giữ danh sách theo dõi thực sự trước mắt, không phải con số lan truyền. Hãy theo dõi tỷ lệ tiết kiệm, xu hướng nợ quá hạn dưới chuẩn, báo cáo hằng quý của Fed New York, và các định hướng biên lợi nhuận của các nhà bán lẻ trong mùa báo cáo thu nhập. Mạch xuyên suốt rất nhất quán: hành vi thắng cảm xúc, và dữ liệu gốc thắng biểu đồ lan truyền.
Kết luận
Câu chuyện áp lực tín dụng tiêu dùng đáng được chú ý, nhưng chỉ khi là phiên bản đúng sự thật. Tỷ lệ tiết kiệm 3% cho thấy tấm đệm đang mỏng và phân khúc thu nhập thấp đang phơi lộ rủi ro. Dữ liệu của Fed New York cho biết đây là vấn đề phân phối, chưa phải khủng hoảng mất khả năng thanh toán, ít nhất là vào lúc này. Thời điểm nhóm vay prime bắt đầu trượt trong báo cáo hằng quý sẽ là lúc phép tính thay đổi, và đó chính là con số cho bạn biết khi nào nên giảm vị thế.
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý





Chia sẻ thông tin hữu ích