Trong cùng một lúc, giới hạn này vừa là món quà, vừa là cục đá, vừa được gỡ rối mà vừa làm bó buộc, vừa được mở rộng ngoài quy định vừa phải thật chặt chẽ ...
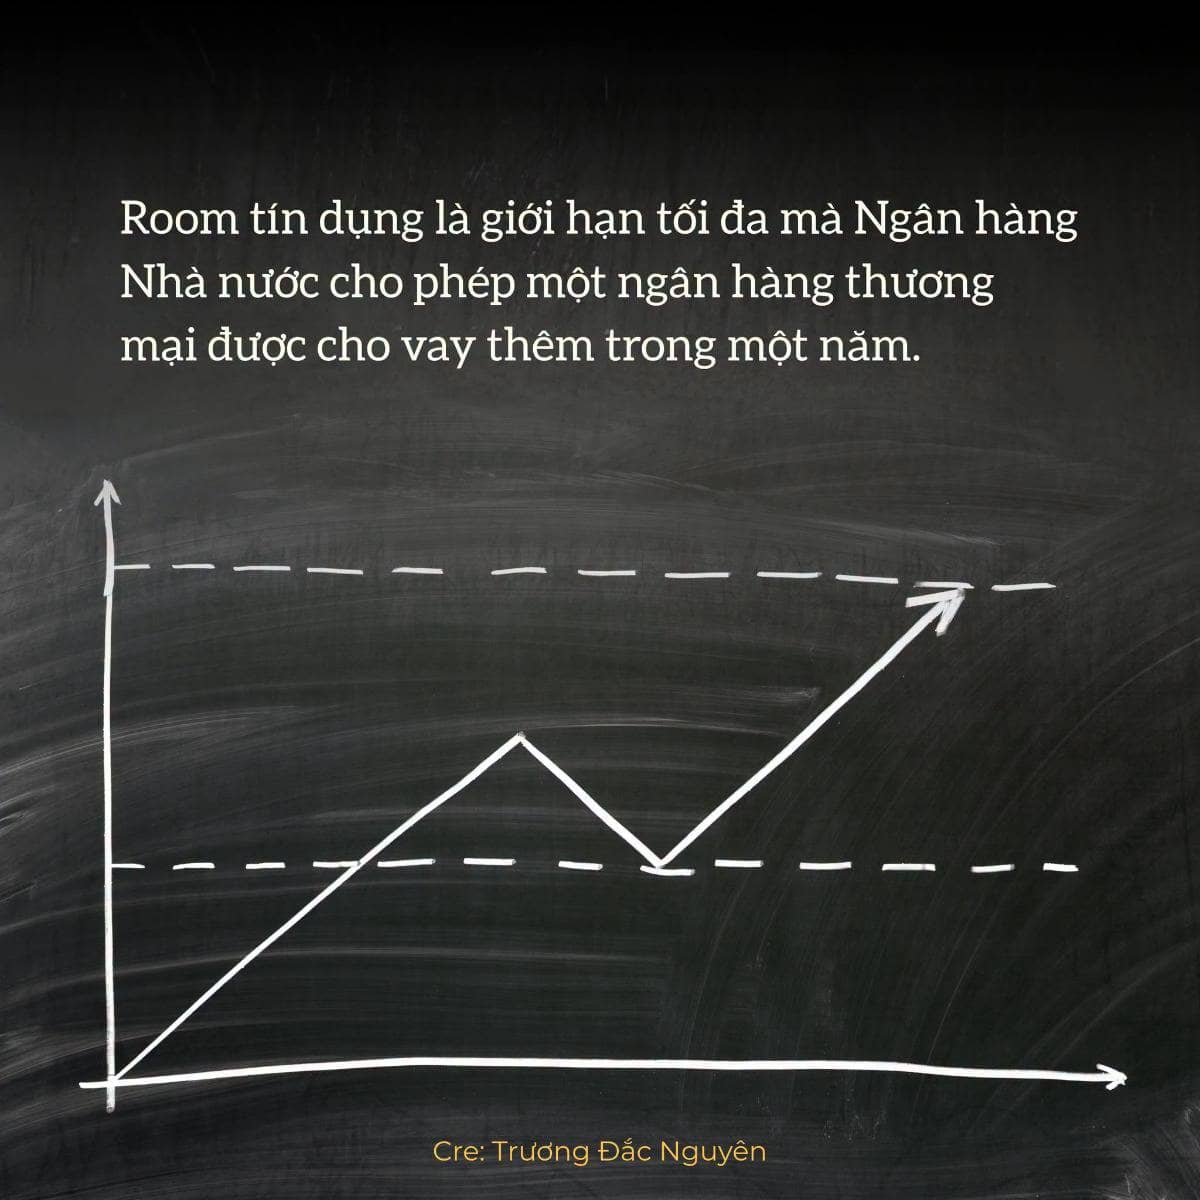
Room tín dụng là giới hạn tối đa mà Ngân hàng Nhà nước cho phép một ngân hàng thương mại được cho vay thêm trong một năm.
Cùng lùi lại 360 ngày trước, trong các thông điệp của câu chuyện tăng trưởng kinh tế 2 chữ số được đặt ra, chúng ta bắt đầu nghe nhiều hơn về việc bỏ luôn room giới hạn cho vay tín dụng, chuyển sang quản lý bằng các tiêu chuẩn an toàn vốn như CAR theo Basel II/Basel III. Như thế nguồn lực bơm tiền khổng lồ được kì vọng thúc đẩy làn sóng phát triển kinh tế.
Nhưng chắc sẽ khó bỏ được room tín dụng vì room vẫn được dùng theo nhiều cách khác nhau
Khi cần khuyến khích các ngân hàng khỏe mạnh nhận bao bọc các ngân hàng yếu kém, room trở thành phần thưởng được trao. Một số ngân hàng đã nhận trách nhiệm nay như Vietcombank, MB, HDBank, VPBank được giao dư địa tăng trưởng cao hơn đáng kể so với thị trường (trung bình 15%) và có trường hợp vượt 30%.
Nhưng mà nhóm này khi được mở room mạnh mẽ, cho vay mạnh trong 2026 sẽ phát sinh nhu cầu vốn mạnh thì họ cần tăng lãi suất. Và thực tế, chính các ngân hàng lớn được mở room nói trên đã bắt đầu tăng lãi suất huy động từ khá sớm, thậm chí còn tăng trước cả khi mặt bằng lãi suất toàn hệ thống bắt đầu nhích lên. Và buộc ngân hàng nhỏ về sau mới phải chạy theo, có khi còn không theo kịp.
Nhưng điều trên cũng không phải đúng ý, Nhà nước cần hạ lãi suất, nên room tín dụng lại trở thành cây gậy.
Tại cuộc họp ngày 13/8/2026, NHNN cho biết các ngân hàng không nghiêm túc thực hiện chỉ đạo giảm lãi suất cho vay có thể bị thanh tra và xem xét giảm room tín dụng năm 2027. Tức là: Muốn có room để tăng trưởng thì lại phải góp phần hạ lãi suất.
Nhưng câu chuyện còn thú vị hơn.
Nếu mà ngân hàng lo chạm đến giới hạn cho vay, mà nền kinh tế vẫn cần vốn cho các dự án hạ tầng lớn, thì cũng trong 2026 đã xuất hiện cơ chế đặc biệt lần đầu tiên có loại trừ dư nợ phát sinh mới của 19 dự án trọng điểm khỏi hạn mức tăng trưởng tín dụng. Ước tính hơn 700.000 tỷ cho vay mà không bị gằng buộc.
Nói một cách đơn giản: Có thể được thưởng là bằng tăng room nhưng dùng phần thưởng ấy lại gây ra bị phạt phải giảm room. Cho vay phải nằm trong giới hạn room, nhưng cũng lại có thể không nằm trong giới hạn nào.
----
Nhìn chung chúng ta cũng quen dần với các thông điệp nhiều mục tiêu kép. Bởi từ góc độ quản trị thông điệp chính sách không bao giờ được phép mang tính "đánh đổi" (trade-off) công khai kiểu như "muốn đẩy tính dụng cho vay dài hạn mạnh thì phải chấp nhận chi phí vốn cao" hay "muốn thúc đẩy kinh tế thì phải chấp nhận rủi ro tín dụng". Ngôn ngữ quản trị công luôn ưu tiên lối tư duy "mục tiêu kép" hoặc "bài toán tổng thể" như vậy. Nó là quản trị kỳ vọng thị trường, giữ thị trường ở trạng thái cân bằng.
Nhưng sự linh hoạt của room tín dụng phản ánh một thực tế khá rõ: Nền kinh tế đang rất cần vốn, nhưng nguồn vốn không phải là vô hạn và chi phí của vốn cũng không giảm nhanh.
Vì vậy, cơ quan điều hành phải liên tục tìm cách dung hòa giữa mục tiêu tăng trưởng trước mắt, ổn định lãi suất, thúc đẩy tự tin tăng trưởng và an toàn hệ thống ngân hàng.
Nhà đầu tư lưu ý
Thích
2
Bình luận
Chia sẻ1
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý





Chia sẻ thông tin hữu ích