





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Xây dựng “nặng gánh”, vật liệu hưởng lợi
Đầu tư công và sự phục hồi của bất động sản đang mở ra dư địa tăng trưởng cho chuỗi xây dựng - vật liệu. Tuy nhiên, kết quả kinh doanh nửa đầu năm 2026 cho thấy sự phân hóa rõ: nhà thầu có backlog lớn nhưng biên lợi nhuận chịu sức ép, trong khi nhiều doanh nghiệp thép và vật liệu bắt đầu cải thiện mạnh lợi nhuận.
Cùng hưởng lợi từ một chu kỳ đầu tư, nhưng điểm rơi lợi nhuận của nhà thầu và doanh nghiệp vật liệu đang không giống nhau.
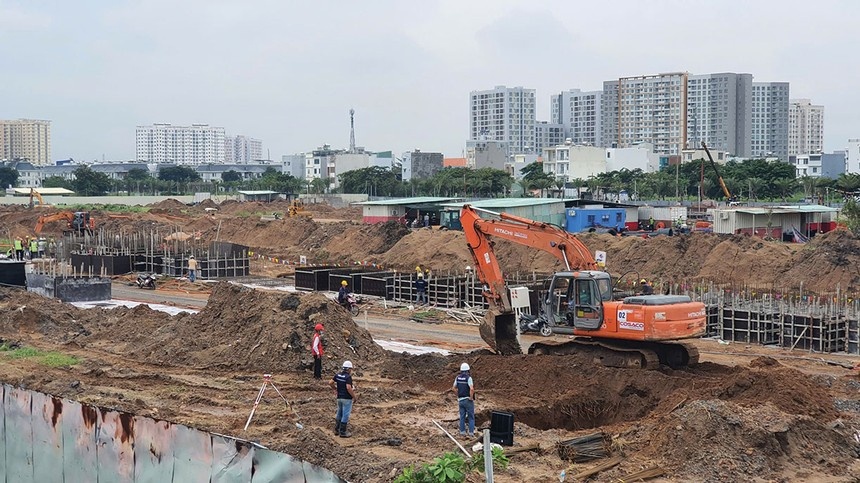
Việt Nam bước vào giai đoạn tăng tốc đầu tư hạ tầng với tổng vốn đầu tư công kế hoạch năm 2026 dự kiến tăng 12%, lên 1,08 triệu tỷ đồng theo ước tính SSI Research. Mục tiêu mở rộng mạng lưới đường cao tốc lên hơn 5.000 km trong giai đoạn 2026-2030 sẽ tạo nhu cầu thi công duy trì ở mức cao. Đồng thời, việc tháo gỡ các nút thắt pháp lý cùng chương trình phát triển nhà ở xã hội dự kiến giúp xây dựng dân dụng phục hồi rõ rệt, mở ra cơ hội dồi dào cho các doanh nghiệp xây dựng.
Dù lượng công việc dồi dào, các nhà thầu ghi nhận sự bào mòn lợi nhuận. Coteccons có backlog kỷ lục 62.500 tỷ đồng nhưng lợi nhuận quý IV niên độ 2025-2026 giảm 25,4% do chi phí quản lý tăng lên 271,3 tỷ đồng. Hòa Bình ghi nhận doanh thu nửa đầu năm tăng 99,7% nhưng lợi nhuận giảm 19,1%, chỉ hoàn thành 16,6% kế hoạch năm, chịu áp lực từ chi phí nguyên vật liệu, nhân công và quản lý gia tăng. Vinaconex quý II giảm lợi nhuận 30,2% với biên lợi nhuận gộp suy giảm từ 12,8% xuống 9,1%. Cienco 4 nửa đầu năm lợi nhuận giảm 24,4%. Áp lực chi phí xuất phát từ biến động giá nguyên liệu toàn cầu và tình trạng thiếu hụt lao động xây dựng khi nhiều dự án triển khai đồng loạt.
Ngành vật liệu xây dựng, đặc biệt thép, đang hưởng lợi từ mặt bằng giá bán cải thiện theo diễn biến thị trường nguyên liệu. Thép Nam Kim quý II ghi nhận lợi nhuận sau thuế tăng từ lỗ 2,7 tỷ đồng lên 102,7 tỷ đồng, biên lợi nhuận gộp cải thiện từ 7,1% lên 10,5%. Hoa Sen quý III niên độ 2025-2026 đạt lợi nhuận tăng 39,6%, biên lợi nhuận gộp cải thiện từ 12,8% lên 15,3%. Thép Tiến Lên lợi nhuận tăng 77,2% trong nửa đầu năm nhờ chi phí giảm mạnh. Theo FPT Securities, đầu tư công được đẩy mạnh với giải ngân tích lũy 6 tháng năm 2026 tăng 10% so với cùng kỳ, tạo nhu cầu vật liệu ổn định.
Bức tranh kết quả kinh doanh cho thấy chuỗi giá trị xây dựng đang phân hóa rõ nét. Trong khi nhà thầu chịu áp lực từ chi phí nguyên vật liệu, nhân công và dòng tiền khiến lợi nhuận bị bào mòn, nhiều doanh nghiệp vật liệu xây dựng hưởng lợi từ mặt bằng giá bán cải thiện. Xu hướng này nhiều khả năng còn tiếp diễn khi đầu tư công và bất động sản tiếp tục là động lực tăng trưởng. Nhà thầu cần thêm thời gian để chuyển hóa backlog lớn thành tăng trưởng lợi nhuận bền vững, trong khi doanh nghiệp vật liệu có thể hưởng lợi sớm hơn từ nhu cầu gia tăng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


