





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VHM không còn “rẻ” như xưa: P/B 2026 lên 2,2x, vượt xa mức bình quân 5 năm
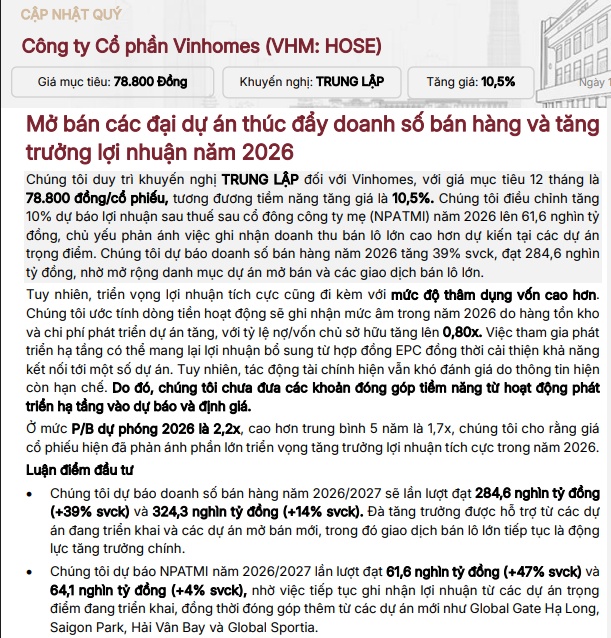
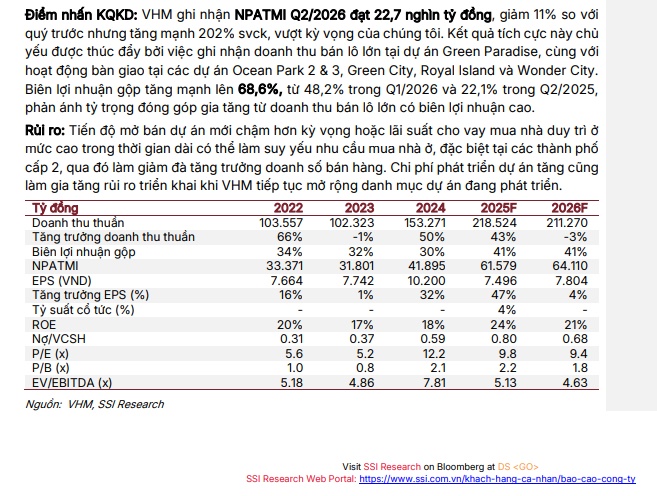
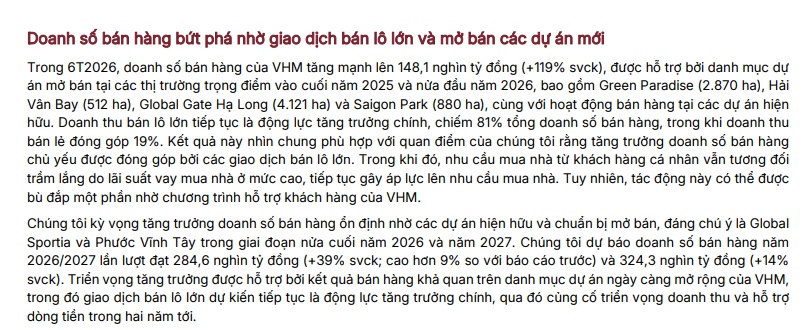
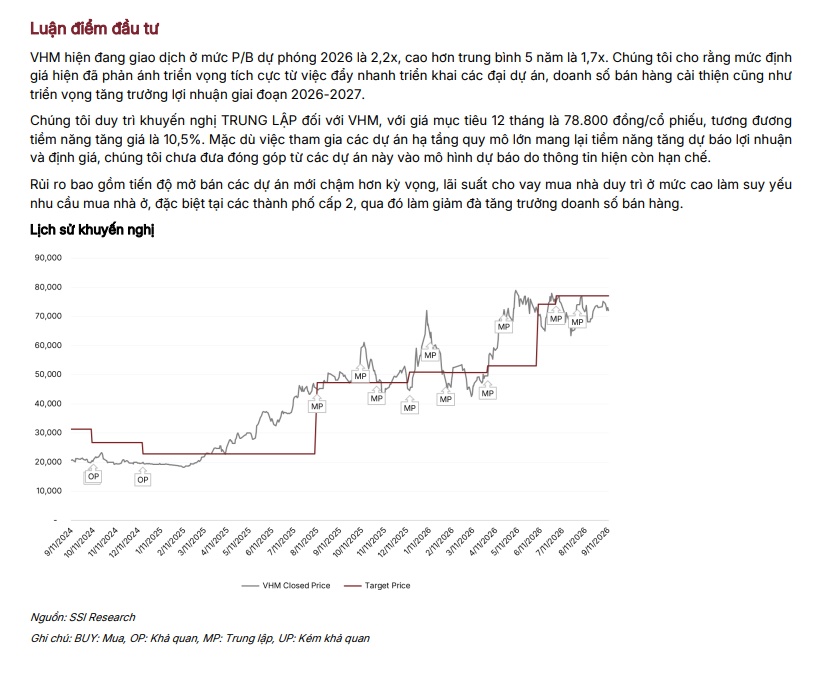
Trong báo cáo mới đây, Chứng khoán SSI nhận định, cổ phiếu VHM hiện đang giao dịch ở mức P/B dự phóng 2026 là 2,2x, cao hơn trung bình 5 năm là 1,7x. SSI cho rằng mức định giá hiện đã phản ánh triển vọng tích cực từ việc đẩy nhanh triển khai các đại dự án, doanh số bán hàng cải thiện cũng như triển vọng tăng trưởng lợi nhuận giai đoạn 2026-2027
Đáng chú ý, SSI nhận định VHM hiện đang giao dịch ở mức P/B dự phóng 2026 là 2,2x, cao hơn trung bình 5 năm là 1,7x.
SSI cho rằng mức định giá hiện đã phản ánh triển vọng tích cực từ việc đẩy nhanh triển khai các đại dự án, doanh số bán hàng cải thiện cũng như triển vọng tăng trưởng lợi nhuận giai đoạn 2026-2027.
SSI duy trì khuyến nghị TRUNG LẬP đối với VHM, với giá mục tiêu 12 tháng là 78.800 đồng/cổ phiếu, tương đương tiềm năng tăng giá là 10,5%.
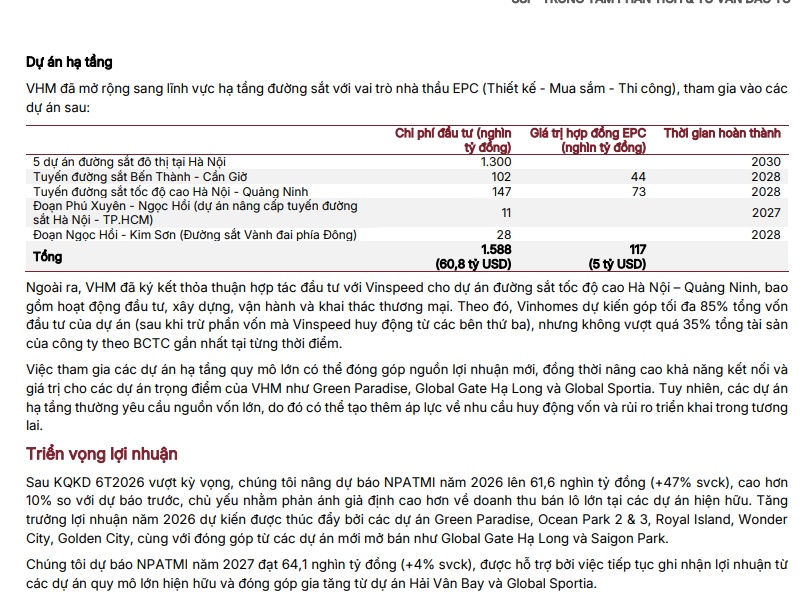
Mặc dù việc tham gia các dự án hạ tầng quy mô lớn mang lại tiềm năng tăng dự báo lợi nhuận và định giá, chúng tôi chưa đưa đóng góp từ các dự án này vào mô hình dự báo do thông tin hiện còn hạn chế.
Rủi ro bao gồm tiến độ mở bán các dự án mới chậm hơn kỳ vọng, lãi suất cho vay mua nhà duy trì ở mức cao làm suy yếu nhu cầu mua nhà ở, đặc biệt tại các thành phố cấp 2, qua đó làm giảm đà tăng trưởng doanh số bán hàng.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


