









 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thủ tướng gọi các ngân hàng đến họp, nhưng câu chuyện thật sự lại là: tiền ở đâu?
Thủ tướng họp với ngân hàng về việc giảm lãi suất, nhưng thách thức lớn là nguồn vốn. Ngân hàng cần có CASA tốt và chi phí vốn thấp để giảm lãi suất mà vẫn giữ lợi nhuận. Ngân hàng nào quản lý NIM hiệu quả sẽ có lợi thế trong tăng trưởng tín dụng.
THỦ TƯỚNG GỌI CÁC NGÂN HÀNG ĐẾN HỌP, NHƯNG CÂU CHUYỆN THẬT SỰ LẠI LÀ: TIỀN Ở ĐÂU?
Sáng nay, Thủ tướng làm việc với NHNN và các ngân hàng. Mọi người đang chú ý đến chuyện giảm lãi suất cho vay và khả năng ngân hàng không thực hiện nghiêm sẽ bị giảm room tín dụng năm 2027. Nhưng Trọng lại chú ý đến một con số khác: khoảng 2 triệu tỷ đồng – mức chênh lệch giữa tín dụng và huy động VND mà NHNN cho biết đang tồn tại.
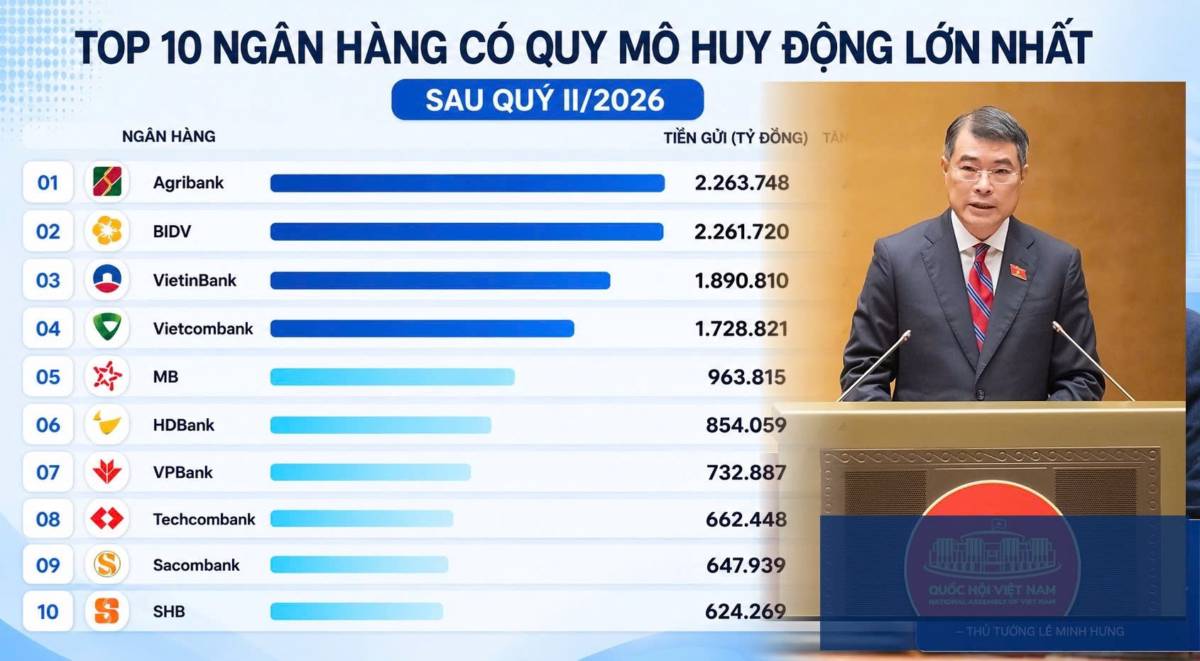
Nói đơn giản, ngân hàng đang đưa tiền ra nền kinh tế nhanh hơn tốc độ tiền gửi quay trở lại. Đây mới là bài toán khó: Chính phủ muốn kinh tế tăng trưởng → tín dụng phải tăng; muốn doanh nghiệp vay rẻ hơn → lãi suất phải giảm. Nhưng ngân hàng muốn cho vay thì phải có nguồn vốn, trong khi chi phí huy động lại đang chịu áp lực.
Vì vậy, ngân hàng không phải cứ muốn giảm lãi suất là giảm được. Tiền đầu vào đắt hơn nhưng tiền đầu ra phải rẻ hơn thì phần chênh lệch lợi nhuận sẽ bị ép lại. Đó chính là áp lực lên NIM.
Theo Trọng, đây mới là cách nhìn đáng chú ý khi chọn cổ phiếu ngân hàng. Đừng chỉ hỏi “ngân hàng nào được tăng room tín dụng?”, mà phải hỏi “ngân hàng nào có thể giảm lãi suất mà vẫn giữ được lợi nhuận?”
Và câu trả lời nằm ở CASA, chi phí vốn và NIM. Ngân hàng có lượng tiền gửi không kỳ hạn lớn sẽ có lợi thế vì vốn đầu vào rẻ hơn, từ đó có nhiều dư địa giảm lãi suất cho vay mà không phải hy sinh quá nhiều lợi nhuận. Ngược lại, ngân hàng phải tăng lãi suất huy động để kéo tiền về sẽ chịu sức ép lớn hơn.
Đáng chú ý hơn, NHNN cho biết mức độ tuân thủ yêu cầu giảm lãi suất có thể được đưa vào tiêu chí phân bổ room tín dụng năm 2027. Như vậy, room tín dụng có thể không còn đơn thuần là “hạn mức được cấp”, mà trở thành một đòn bẩy để buộc các ngân hàng cạnh tranh bằng giá vốn.
Điều này khiến cuộc chơi thay đổi: muốn có dư địa tăng trưởng năm sau, ngân hàng phải chứng minh khả năng hỗ trợ nền kinh tế ngay từ bây giờ. Vì thế, những ngân hàng có CASA tốt, chi phí vốn thấp, kiểm soát NIM và chất lượng tài sản tốt sẽ có lợi thế hơn.
Theo Trọng, cuộc họp lần này vì thế không chỉ là câu chuyện giảm lãi suất. Nó phản ánh một bài toán lớn hơn: Việt Nam muốn tăng trưởng nhanh thì cần rất nhiều tiền, nhưng tiền không tự nhiên xuất hiện. Quan trọng là nguồn tiền đó đến từ đâu, giá bao nhiêu và ngân hàng nào có khả năng biến nó thành lợi nhuận.
Và đây cũng là lý do thời gian tới không nên mua cả nhóm ngân hàng chỉ vì tin tín dụng tăng.
Hãy nhìn vào CASA → Cost of Fund → NIM → tăng trưởng tín dụng → chất lượng tài sản.
Đó mới là chuỗi quyết định ngân hàng nào thực sự đáng chú ý.
Còn nếu phải chọn ra những ngân hàng có lợi thế nhất trong cuộc chơi giảm lãi suất này, Trọng sẽ không chọn theo quy mô, mà sẽ chọn theo chất lượng nguồn vốn.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


