





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
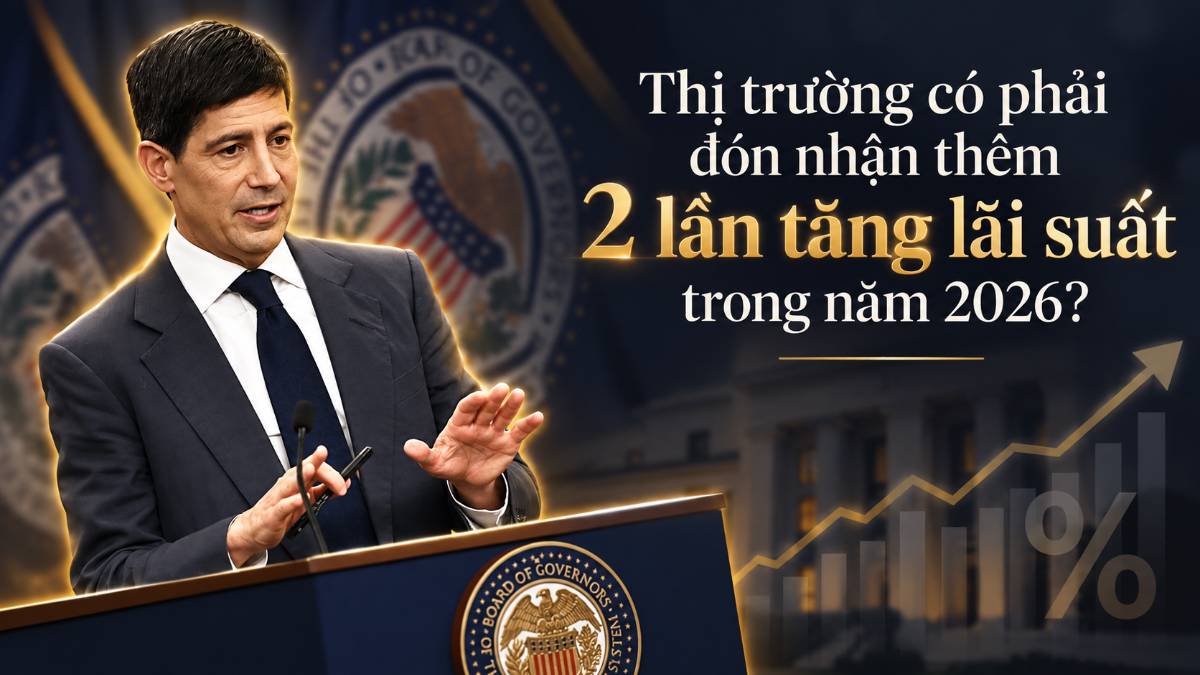
Thị trường có phải đón nhận thêm 2 lần tăng lãi suất trong năm 2026?
Fed có khả năng tăng lãi suất hai lần trong năm 2026 do lạm phát và nền kinh tế Mỹ vẫn mạnh. Nhà đầu tư cần chú ý đến thông điệp đi kèm và tác động khác nhau lên các cổ phiếu, không chỉ đơn thuần phản ứng với lãi suất.
Thị trường có phải đón nhận thêm 2 lần tăng lãi suất trong năm 2026
Nếu bạn đang cầm cổ phiếu, có lẽ câu hỏi quan trọng lúc này không còn là: “Fed có tăng lãi suất hay không?”
Mà là:
Thị trường đã phản ánh bao nhiêu lần tăng lãi suất vào giá — và điều gì xảy ra nếu Fed đi xa hơn kỳ vọng?
Cuộc họp Fed tháng 9 đang đến rất gần.
Theo những kỳ vọng thị trường được tổng hợp hiện tại, xác suất Fed tăng thêm 25 điểm cơ bản trong tháng 9 đang ở mức rất cao. Đồng thời, JPMorgan, UBS và một số tổ chức lớn cũng nghiêng về kịch bản có thêm một lần tăng nữa vào cuối năm.
Nếu kịch bản này xảy ra, Fed có thể nâng lãi suất 2 lần trong phần còn lại của năm 2026.
Nghe qua, đây rõ ràng không phải thông tin dễ chịu đối với người đang nắm giữ cổ phiếu.
Nhưng tôi cho rằng có một điểm còn quan trọng hơn.
Điều đáng sợ không phải là một lần tăng lãi suất đã được dự báo
Thị trường tài chính hiếm khi chờ đến ngày Fed công bố quyết định mới bắt đầu phản ứng.
Khi xác suất tăng lãi suất đã lên rất cao, trái phiếu, USD, hàng hóa và cổ phiếu đều ít nhiều bắt đầu pricing cho kịch bản đó.
Vì vậy, nếu Fed tăng 25 điểm cơ bản đúng như kỳ vọng, thị trường chưa chắc phải giảm mạnh chỉ vì quyết định này.
Điều nhà đầu tư cần quan tâm hơn là thông điệp đi kèm.
Fed đang nói:
“Chúng tôi chỉ cần điều chỉnh thêm một chút.”
Hay:
“Lạm phát đang trở thành vấn đề dai dẳng và đây có thể mới chỉ là khởi đầu.”
Hai thông điệp đó tạo ra hai thị trường hoàn toàn khác nhau.
Tại sao câu chuyện “2 lần tăng lãi suất” đang được nhắc tới?
Có ba yếu tố khiến Fed khó có thể chủ quan.
Thứ nhất là lạm phát.
Lạm phát vẫn cao hơn mục tiêu 2% và những số liệu gần đây khiến câu chuyện giảm phát không còn diễn ra suôn sẻ như trước.
Thứ hai là năng lượng.
Những biến động địa chính trị đẩy giá năng lượng lên cao có thể tạo thêm áp lực lên chi phí vận tải, sản xuất và cuối cùng là giá hàng hóa.
Điều Fed lo ngại không chỉ là giá dầu tăng trong vài tháng.
Họ lo rằng cú sốc giá lần này bắt đầu đi vào kỳ vọng lạm phát, tiền lương và quyết định định giá của doanh nghiệp.
Thứ ba là nền kinh tế Mỹ vẫn tương đối khỏe.
Thị trường lao động chưa suy yếu đến mức buộc Fed phải ưu tiên tăng trưởng bằng mọi giá.
Đó cũng là lý do JPMorgan và UBS đang nghiêng về kịch bản tăng lãi suất tháng 9 và tháng 12; trong khi những quan điểm quyết liệt hơn thậm chí còn cho rằng Fed có thể phải làm nhiều hơn thế.
Nhưng có một vấn đề: tăng lãi suất không thể giải quyết mọi loại lạm phát
Đây là phần tôi nghĩ nhà đầu tư cổ phiếu cần đặc biệt chú ý.
Nếu lạm phát xuất phát từ việc cầu tiêu dùng quá mạnh, tăng lãi suất là công cụ khá trực diện:
Lãi suất ↑ → tín dụng ↓ → tiêu dùng & đầu tư ↓ → tổng cầu ↓ → lạm phát ↓
Nhưng nếu nguyên nhân đến từ:
chiến tranh → giá dầu ↑ → chi phí vận tải ↑ → giá hàng hóa ↑
thì Fed tăng lãi suất cũng không làm xuất hiện thêm một thùng dầu.
Fed chỉ có thể làm một việc:
Ép cầu của nền kinh tế xuống đủ mạnh để bù lại cú sốc từ phía cung.
Và đây chính là bài toán khó.
Tăng quá ít → lạm phát có nguy cơ dai dẳng.
Tăng quá nhiều → tăng trưởng giảm, chi phí vốn doanh nghiệp tăng và nền kinh tế có thể chịu sức ép không cần thiết.
Do đó tôi cho rằng thị trường sắp tới sẽ không chỉ giao dịch câu chuyện:
“Fed tăng hay không tăng?”
Mà sẽ giao dịch câu chuyện:
“Fed phải tăng đến đâu mới đủ?”
Người đang cầm cổ phiếu nên nhìn điều gì?
Đây mới là phần quan trọng.
Khi lãi suất tăng, tác động lên từng cổ phiếu không giống nhau.
Một doanh nghiệp có:
nợ vay lớn,
dòng tiền yếu,
nhu cầu tái cấp vốn cao,
lợi nhuận nằm xa trong tương lai,
định giá đã rất cao
sẽ nhạy cảm với lãi suất hơn đáng kể.
Trong khi doanh nghiệp có bảng cân đối khỏe, dòng tiền tốt, khả năng tăng giá bán hoặc đang bước vào chu kỳ tăng trưởng lợi nhuận riêng vẫn có thể vận động tốt ngay cả khi mặt bằng lãi suất cao hơn.
Đó là lý do trong một thị trường như hiện nay, tôi cho rằng chiến lược không nên đơn giản là:
“Fed tăng lãi suất → bán hết cổ phiếu.”
Mà phải chuyển sang câu hỏi cụ thể hơn:
Trong danh mục của mình, cổ phiếu nào chịu tác động trực tiếp từ lãi suất? Cổ phiếu nào chỉ bị ảnh hưởng bởi tâm lý? Và cổ phiếu nào vẫn có catalyst đủ mạnh để đi ngược thị trường?
Đây là ba nhóm hoàn toàn khác nhau.
Điều tôi quan tâm nhất sau cuộc họp Fed
Không phải con số +25 bps.
Tôi sẽ theo dõi 3 tín hiệu:
1. Fed nhìn nhận lạm phát hiện tại là tạm thời hay dai dẳng?
Nếu Fed cho rằng cú sốc chủ yếu đến từ nguồn cung và có khả năng hạ nhiệt, thị trường có thể bắt đầu nhìn xuyên qua lần tăng lãi suất hiện tại.
2. Fed có phát tín hiệu tháng 12 tiếp tục tăng hay không?
Một lần tăng đã được pricing khác hoàn toàn với việc thị trường phải định giá lại cả một chu kỳ tăng mới.
3. Lợi suất trái phiếu dài hạn phản ứng thế nào?
Đối với cổ phiếu, đôi khi đây còn quan trọng hơn chính Fed Funds Rate.
Nếu Fed tăng nhưng lợi suất dài hạn không tiếp tục đi lên, áp lực lên định giá cổ phiếu có thể thấp hơn nhiều so với những gì tiêu đề báo chí khiến nhà đầu tư lo ngại.
Quan điểm của tôi
Tôi không cho rằng nhà đầu tư nên quá hoảng sợ chỉ vì xuất hiện kỳ vọng Fed tăng thêm 2 lần lãi suất.
Một phần đáng kể kỳ vọng tăng lãi suất đã bắt đầu được thị trường phản ánh.
Rủi ro lớn hơn nằm ở một kịch bản khác:
Lạm phát tiếp tục cao → Fed nhận thấy 2 lần vẫn chưa đủ → thị trường phải pricing một mặt bằng lãi suất cao hơn trong thời gian dài hơn.
Nếu điều đó xảy ra, câu chuyện sẽ chuyển từ “hai lần tăng lãi suất” sang “higher for longer”.
Và khi ấy, việc lựa chọn cổ phiếu sẽ quan trọng hơn rất nhiều so với việc dự đoán VN-Index ngày mai xanh hay đỏ.
Thị trường tiền yếu + lãi suất quốc tế tăng + dòng tiền phân hóa thường không phải giai đoạn để mua cổ phiếu bằng một luận điểm chung. Đây là giai đoạn phải bóc từng doanh nghiệp, từng catalyst và từng mức định giá.
Đó cũng là cách tôi đang làm với khách hàng của mình: không cố đoán chính xác Fed sẽ tăng một hay hai lần, mà xây dựng trước các kịch bản cho danh mục — cổ phiếu nào có thể tiếp tục giữ, cổ phiếu nào cần hạ tỷ trọng và nhóm nào có thể tận dụng điều chỉnh để tìm điểm mua.
Nếu anh/chị đang nắm giữ cổ phiếu và chưa rõ danh mục của mình sẽ chịu tác động thế nào nếu Fed tiếp tục tăng lãi suất, có thể gửi cho tôi mã cổ phiếu + giá vốn. Tôi sẽ cùng anh/chị phân loại từng vị thế theo 3 nhóm: giữ – cần theo dõi – cần tái cơ cấu
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


