





 Mã liên quan


 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Review nhanh MBS Quý 3 : Tăng trưởng âm có đáng lo?
MBS công bố lợi nhuận trước thuế quý 3 đạt 394 tỷ đồng, giảm 6% so với cùng kỳ. Lợi nhuận sau thuế đạt 315 tỷ đồng, giảm 5% so với mức 333 tỷ đồng của quý 3 năm ngoái.
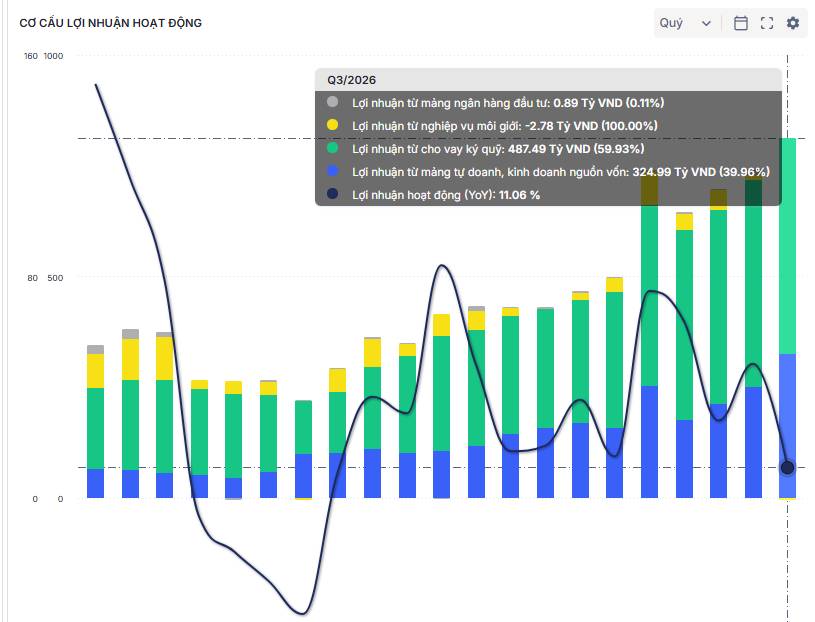
1. Môi giới lỗ nhẹ không đáng kể
Doanh thu môi giới Quý 3/2026 đạt 127,58 tỷ đồng, trong khi chi phí nghiệp vụ môi giới ghi nhận 130,36 tỷ đồng, dẫn đến khoản lỗ thuần mỏng từ mảng cốt lõi này. Tuy nhiên, mức âm không đáng kể trong bối cảnh thanh khoản thị trường chung có giai đoạn chững lại. Thực tế nhiều CTCK sẽ hỗ trợ giảm bớt KPI cho nhân viên, thành ra chi phí tăng trong khi DT giảm -> LN âm
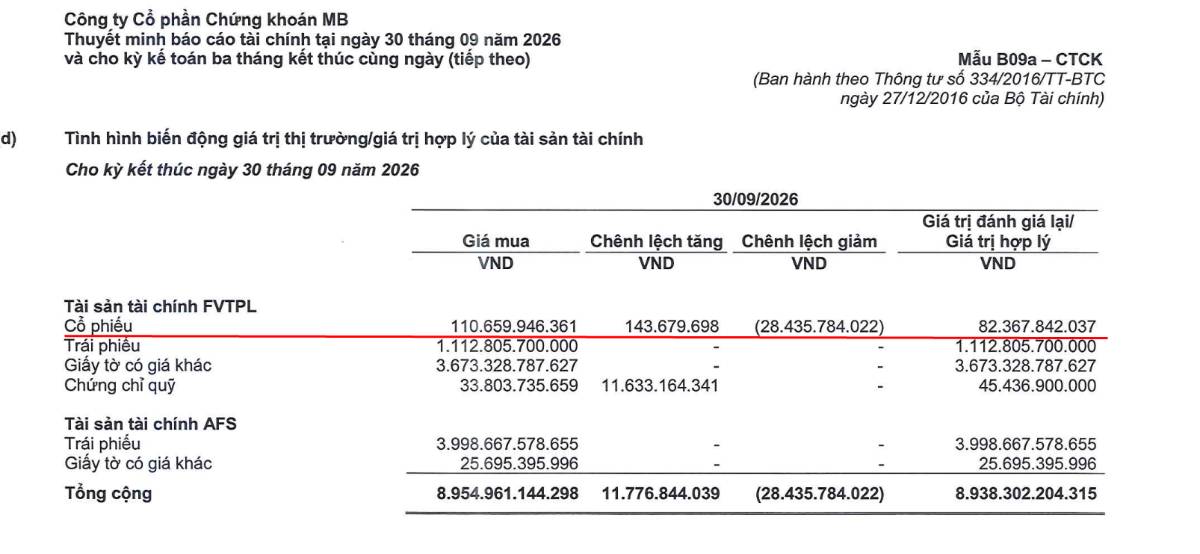
2. Hoạt động tự doanh thận trọng với FVTPL
Công ty duy trì danh mục tài sản tài chính FVTPL trị giá 4.914 tỷ đồng, chủ yếu phân bổ vào giấy tờ có giá và chứng chỉ quỹ. CP NY không đáng kể, giúp MBS ổn định trong GĐ TTCK trooifi sụt
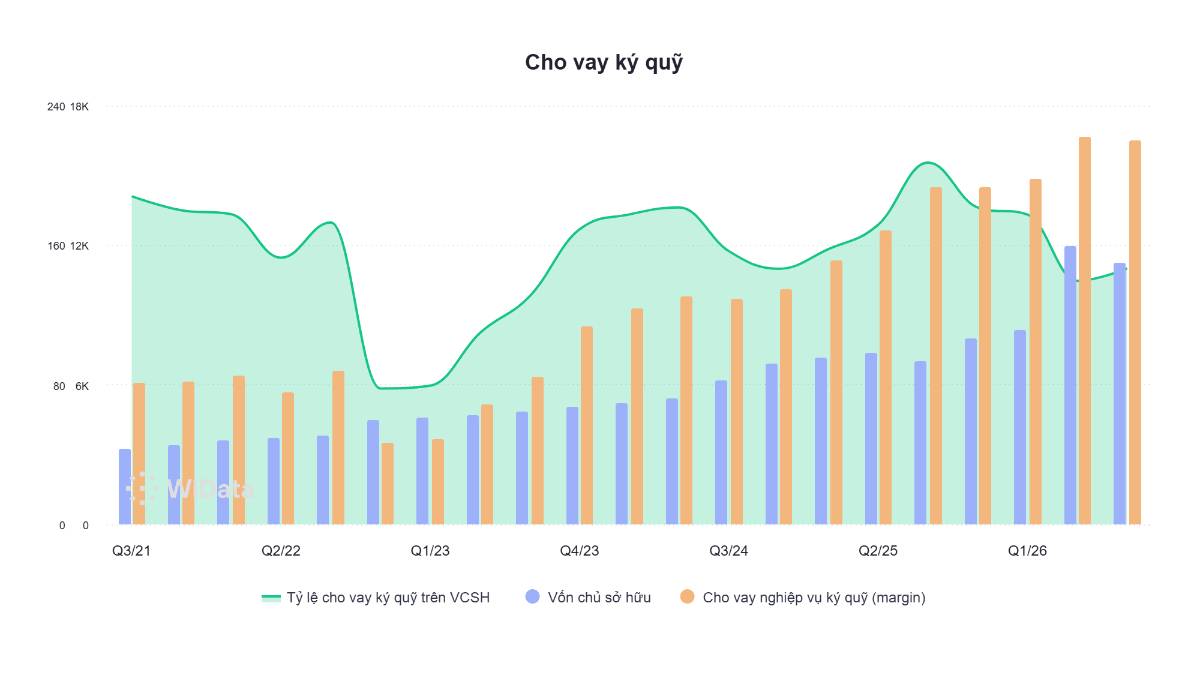
3. Dư nợ Margin đi ngang so với cùng kỳ
Khoản cho vay giao dịch ký quỹ (margin) và ứng trước tiền bán tại thời điểm 30/09/2026 đạt 16.695,62 tỷ đồng, duy trì quy mô ổn định và đi ngang so với mặt bằng chung các quý trước đó. Thị trường ảm đạm dư nợ và nhu cầu vay thêm không phát sinh nhiều. CHủ yếu ai vay ở đâu thì ở yên đó
Tỷ lệ Cho vay/VCSH 145% (so với trần 200%) : cao nhưng không căng như cuối năm ngoáia
4. Dư nợ vay tài chính giảm nhẹ
Tổng vay và nợ thuê tài chính ngắn hạn giảm xuống mức 15.608,34 tỷ đồng (so với 17.730,05 tỷ đồng hồi đầu năm). Việc thu hẹp quy mô nợ vay ngắn hạn tổ chức tín dụng phản ánh xu hướng quản trị vốn chủ động của ban lãnh đạo trong bối cảnh LS thế giới và VN diễn biến khó lường
💡 Nhận định chung: Trong bối cảnh thị trường chứng khoán ảm đạm, xu hướng chung của các công ty chứng khoán là thiên về phòng thủ, ưu tiên quản trị thanh khoản, tối ưu hóa chi phí hoạt động và kiểm soát chặt chẽ rủi ro danh mục thay vì mở rộng đòn bẩy quá đà.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


