





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PVcomBank chốt giá chào bán riêng lẻ 13.628 đồng/cp: Đợt tăng vốn kỷ lục sau 13 năm
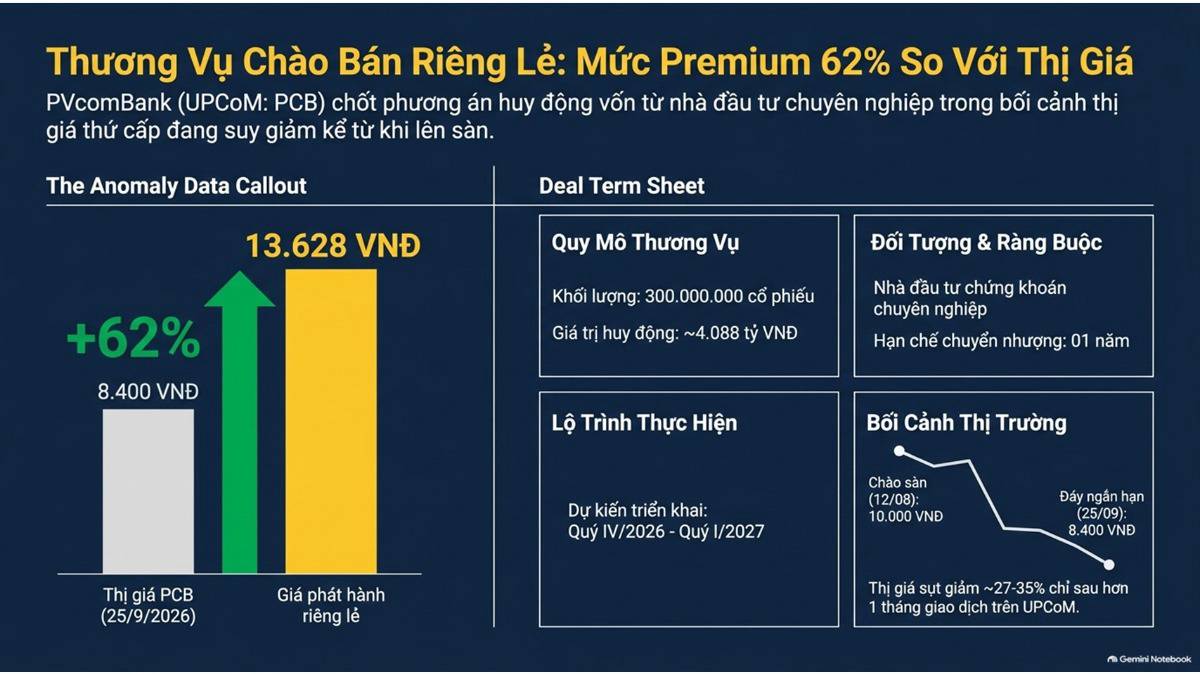
HĐQT Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank, mã UPCoM: PCB) đã chính thức phê duyệt giá chào bán riêng lẻ 300 triệu cổ phiếu cho nhà đầu tư chứng khoán chuyên nghiệp ở mức 13.628 đồng/cổ phiếu.
Mức giá này cao hơn khoảng 60%–62% so với thị giá đóng cửa ngày 25/09/2026 (8.400 đồng/cổ phiếu), trong bối cảnh cổ phiếu PCB đã giảm khoảng 27%–35% kể từ khi giao dịch trên UPCoM từ ngày 12/08/2026.
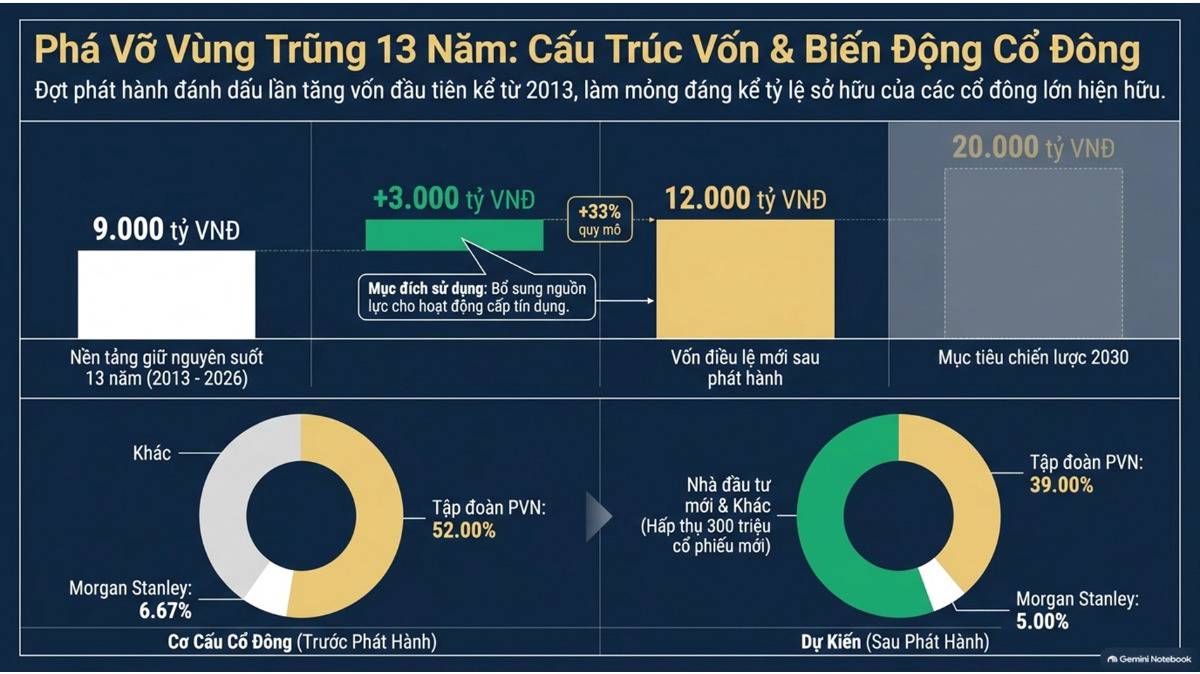
Đợt phát hành dự kiến thực hiện từ Q4/2026 đến Q1/2027 (cổ phiếu bị hạn chế chuyển nhượng 1 năm) nhằm thu về khoảng 4.088 tỷ đồng bổ sung nguồn vốn cấp tín dụng, qua đó nâng vốn điều lệ từ 9.000 tỷ đồng lên 12.000 tỷ đồng (+33%) sau 13 năm giữ nguyên kể từ năm 2013.
Sau đợt chào bán, tỷ lệ sở hữu của Tập đoàn Công nghiệp - Năng lượng quốc gia Việt Nam (PVN) dự kiến giảm từ 52% xuống 39% và Morgan Stanley International Holdings Inc giảm từ 6,67% xuống 5%.
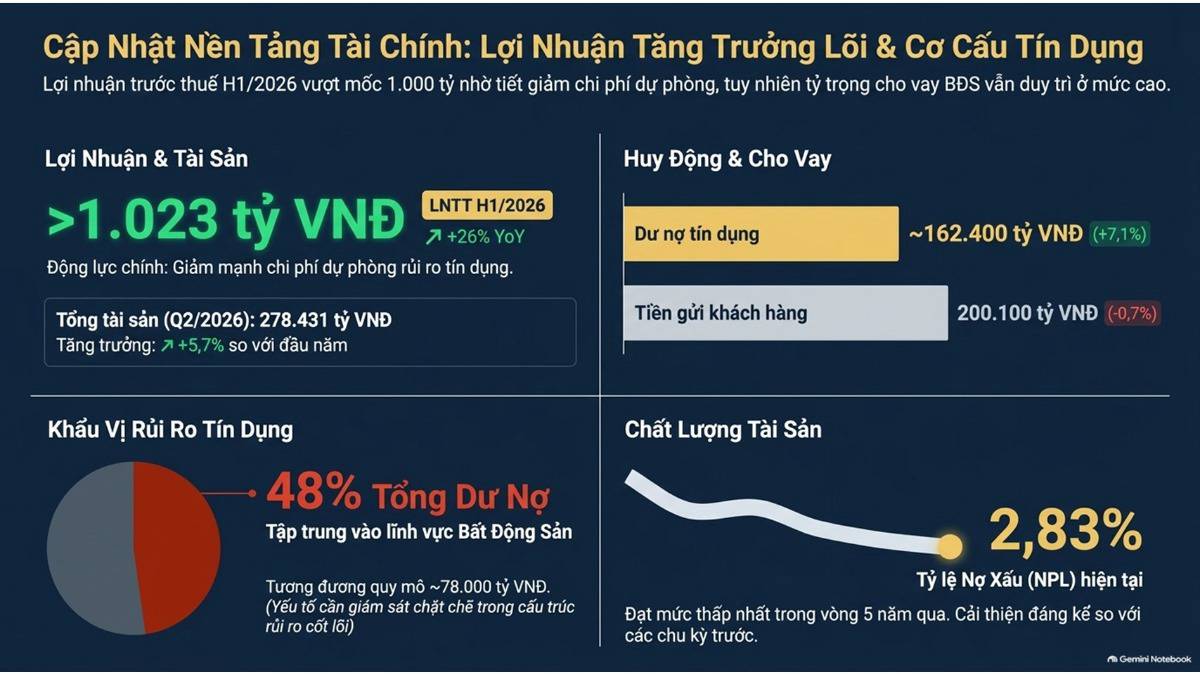
Về kết quả kinh doanh, 6 tháng đầu năm 2026, PVcomBank ghi nhận lợi nhuận trước thuế 1.023 tỷ đồng (+25,9% YoY) nhờ giảm chi phí dự phòng tín dụng.
Đến cuối quý II/2026, tổng tài sản nhà băng đạt 278.431 tỷ đồng, dư nợ cho vay khách hàng đạt 160.111 tỷ đồng (+7,1%, trong đó cho vay bất động sản chiếm 48% dư nợ), tiền gửi khách hàng đạt 200.100 tỷ đồng (-0,7%) và tỷ lệ nợ xấu giảm về mức 2,83%.
Phân tích ngắn dưới góc nhìn tư vấn tài chính:
Giải tỏa điểm nghẽn đệm vốn sau 13 năm:
Đợt chào bán riêng lẻ giúp PVcomBank tăng vốn điều lệ thêm 33% lên 12.000 tỷ đồng, tạo cơ sở củng cố tỷ lệ an toàn vốn (CAR) và mở rộng dư địa cấp tín dụng phục hoạt động kinh doanh cốt lõi.
Thách thức chào bán vượt 60% thị giá & Tái cơ cấu cổ đông:
Mức giá chào bán 13.628 đồng/cổ phiếu cao hơn đáng kể so với giá thị trường (8.400 đồng/cổ phiếu) đòi hỏi sự cam kết dài hạn từ các nhà đầu tư chuyên nghiệp.
Đồng thời, việc tỷ lệ sở hữu của PVN giảm xuống 39% thể hiện định hướng giảm tỷ lệ nắm giữ của cổ đông nhà nước theo lộ trình tái cơ cấu.
Cải thiện hiệu quả vận hành & Lưu ý rủi ro tập trung:
Lợi nhuận nửa đầu năm 2026 tăng trưởng 25,9% nhờ tối ưu chi phí dự phòng và nợ xấu kiểm soát dưới 3%.
Dù vậy, với tỷ trọng cho vay bất động sản chiếm tới 48% tổng dư nợ, việc quản trị chất lượng tài sản và tiến độ giải ngân nguồn vốn mới sẽ là yếu tố then chốt quyết định hiệu quả tài chính của ngân hàng trong giai đoạn 2026–2027.
DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


