





 Mã liên quan


 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng Việt hút hàng tỷ USD vốn ngoại: Giảm áp lực huy động trong nước nhưng không đồng nghĩa vốn rẻ
Trong bối cảnh nhu cầu tín dụng tăng nhanh và cạnh tranh huy động trong nước ngày càng gay gắt, nhiều ngân hàng Việt đang đẩy mạnh vay vốn quốc tế thông qua các khoản vay hợp vốn, tín dụng xanh và phát hành trái phiếu quốc tế.
Đây là một thay đổi đáng chú ý trong chiến lược nguồn vốn, khi ngân hàng không còn chỉ phụ thuộc vào tiền gửi trong nước mà chủ động tìm kiếm nguồn vốn trung – dài hạn từ bên ngoài.
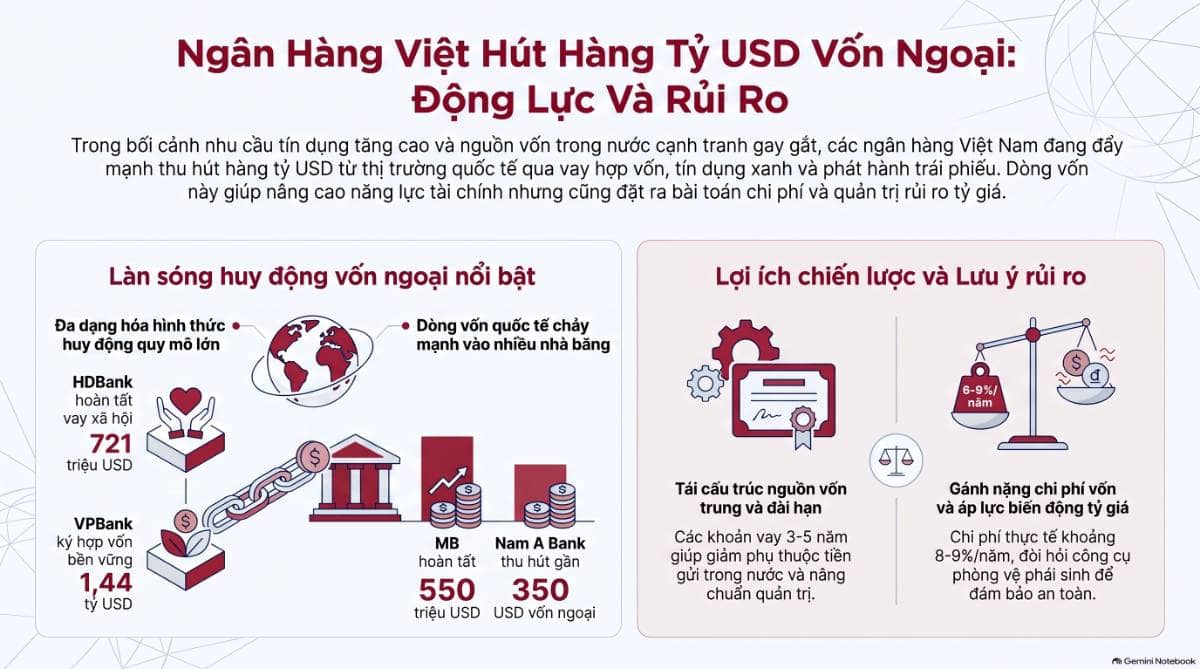
Một số thương vụ gần đây có quy mô rất lớn. VPBank đã ký khoản vay hợp vốn liên kết bền vững trị giá 1,44 tỷ USD với 15 định chế tài chính quốc tế, bên cạnh khoản vay 27 triệu USD với JBIC và các ngân hàng Nhật Bản trong khuôn khổ hạn mức 150 triệu USD cho các dự án năng lượng sạch.
HDBank cũng hoàn tất khoản vay xã hội hợp vốn trị giá 721 triệu USD, được giới thiệu là khoản vay xã hội hợp vốn quốc tế lớn nhất tại Việt Nam từ trước tới nay. MB huy động khoảng 550 triệu USD vốn vay nước ngoài trong nửa đầu năm, trong khi Techcombank và VIB đều đặt mục tiêu huy động khoảng 1 tỷ USD. ACB đang xúc tiến khoản vay khoảng 300 triệu USD.
Ở nhóm ngân hàng quốc doanh, BIDV huy động thành công 250 triệu USD vốn bền vững với sự tham gia của ADB, JICA, Chính phủ Canada và các ngân hàng khu vực. Nam A Bank cũng thu hút gần 350 triệu USD vốn quốc tế từ đầu năm đến tháng 8.
Bên cạnh vay hợp vốn, phát hành trái phiếu quốc tế đang trở thành một hướng đi mới. HDBank dự kiến phát hành tối đa 500 triệu USD trái phiếu quốc tế kỳ hạn 3 năm từ cuối 2026 đến quý I/2027, sau khi đã phát hành thành công 100 triệu USD trái phiếu xanh đầu năm. SHB cũng đang chuẩn bị hồ sơ phát hành trái phiếu quốc tế, còn Vietcombank nghiên cứu phương án huy động bằng USD.
Về bản chất, lợi ích lớn nhất của vốn quốc tế không chỉ nằm ở chi phí, mà ở kỳ hạn. Các khoản vay quốc tế thường có thời hạn khoảng 3–5 năm, dài hơn đáng kể so với phần lớn tiền gửi trong nước. Điều này giúp ngân hàng cải thiện cấu trúc nguồn vốn, giảm sự lệch pha giữa huy động ngắn hạn và nhu cầu cho vay trung – dài hạn.
Đây là yếu tố đặc biệt quan trọng trong bối cảnh ngân hàng phải tài trợ cho hạ tầng, bất động sản, năng lượng, sản xuất và các dự án đầu tư quy mô lớn. Nếu chỉ dựa vào tiền gửi ngắn hạn, ngân hàng sẽ phải liên tục cạnh tranh huy động và chịu áp lực lớn hơn về thanh khoản.
Tuy nhiên, gọi đây là “nguồn vốn rẻ” cần được hiểu tương đối. Lãi suất vay USD trên thị trường quốc tế hiện khoảng 5,5–6%/năm, nhưng nếu tính đầy đủ chi phí phòng vệ tỷ giá, phí thu xếp và các chi phí liên quan, tổng chi phí vốn có thể lên khoảng 8–9%/năm. Mức này không thấp hơn quá nhiều so với lãi suất huy động dài hạn trong nước.
Điểm khác biệt nằm ở tính ổn định và khả năng kéo dài kỳ hạn nguồn vốn. Trong bối cảnh tiền gửi khách hàng không tăng đủ nhanh, huy động vốn quốc tế giúp ngân hàng giảm bớt áp lực cạnh tranh lãi suất trong nước, đồng thời mở rộng cơ sở nhà đầu tư và quan hệ với các định chế tài chính toàn cầu.
Dòng vốn quốc tế cũng mang lại lợi ích về quản trị. Để tiếp cận vốn từ ADB, IFC, JBIC hay các ngân hàng quốc tế lớn, ngân hàng Việt phải đáp ứng tiêu chuẩn cao hơn về minh bạch, quản trị rủi ro, môi trường, xã hội và quản trị doanh nghiệp. Vì vậy, quá trình huy động vốn cũng gián tiếp thúc đẩy ngân hàng nâng chuẩn hoạt động.
Tuy nhiên, rủi ro lớn nhất là chênh lệch tiền tệ. Nếu ngân hàng vay bằng USD nhưng sử dụng vốn để cho vay hoặc đầu tư bằng VND, biến động tỷ giá có thể làm chi phí vốn tăng mạnh. Vì vậy, nguồn vốn ngoại chỉ thực sự hiệu quả khi đi kèm công cụ phòng vệ tỷ giá hoặc được sử dụng cho các dự án có doanh thu ngoại tệ, xuất khẩu, năng lượng xanh và các dự án tạo dòng tiền dài hạn ổn định.
Với nhà đầu tư, xu hướng này cho thấy các ngân hàng có khả năng tiếp cận thị trường vốn quốc tế sẽ có thêm lợi thế về nguồn vốn và thanh khoản. Tuy nhiên, cần theo dõi kỹ chi phí vốn thực tế, tỷ lệ hedging, kỳ hạn khoản vay và mục đích sử dụng vốn, thay vì chỉ nhìn vào quy mô huy động.
Tóm lại, làn sóng ngân hàng Việt hút hàng tỷ USD từ nước ngoài phản ánh một bước dịch chuyển quan trọng trong cấu trúc nguồn vốn. Đây không hẳn là câu chuyện “vay rẻ”, mà là câu chuyện vay dài hơn, đa dạng hơn và chuyên nghiệp hơn. Nếu quản trị tốt rủi ro tỷ giá, nguồn vốn quốc tế có thể trở thành một phần quan trọng trong chiến lược tăng trưởng của ngành ngân hàng trong chu kỳ mới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


