





 Mã liên quan


 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một năm nhìn lại IPO: Doanh nghiệp làm được như đã hứa về kinh doanh, nhưng người mua IPO thì sao?
Một năm trước tôi từng viết về một điểm khá “khó nói” của IPO. Doanh nghiệp nào IPO cũng cần một câu chuyện đủ hấp dẫn để huy động vốn. Kế hoạch tăng trưởng vì thế thường rất tích cực. Nhưng với một số trường hợp tôi theo dõi khi đó, kết quả sau một năm IPO lại chỉ đạt khoảng 30–50% kế hoạch tham vọng đã đưa ra.
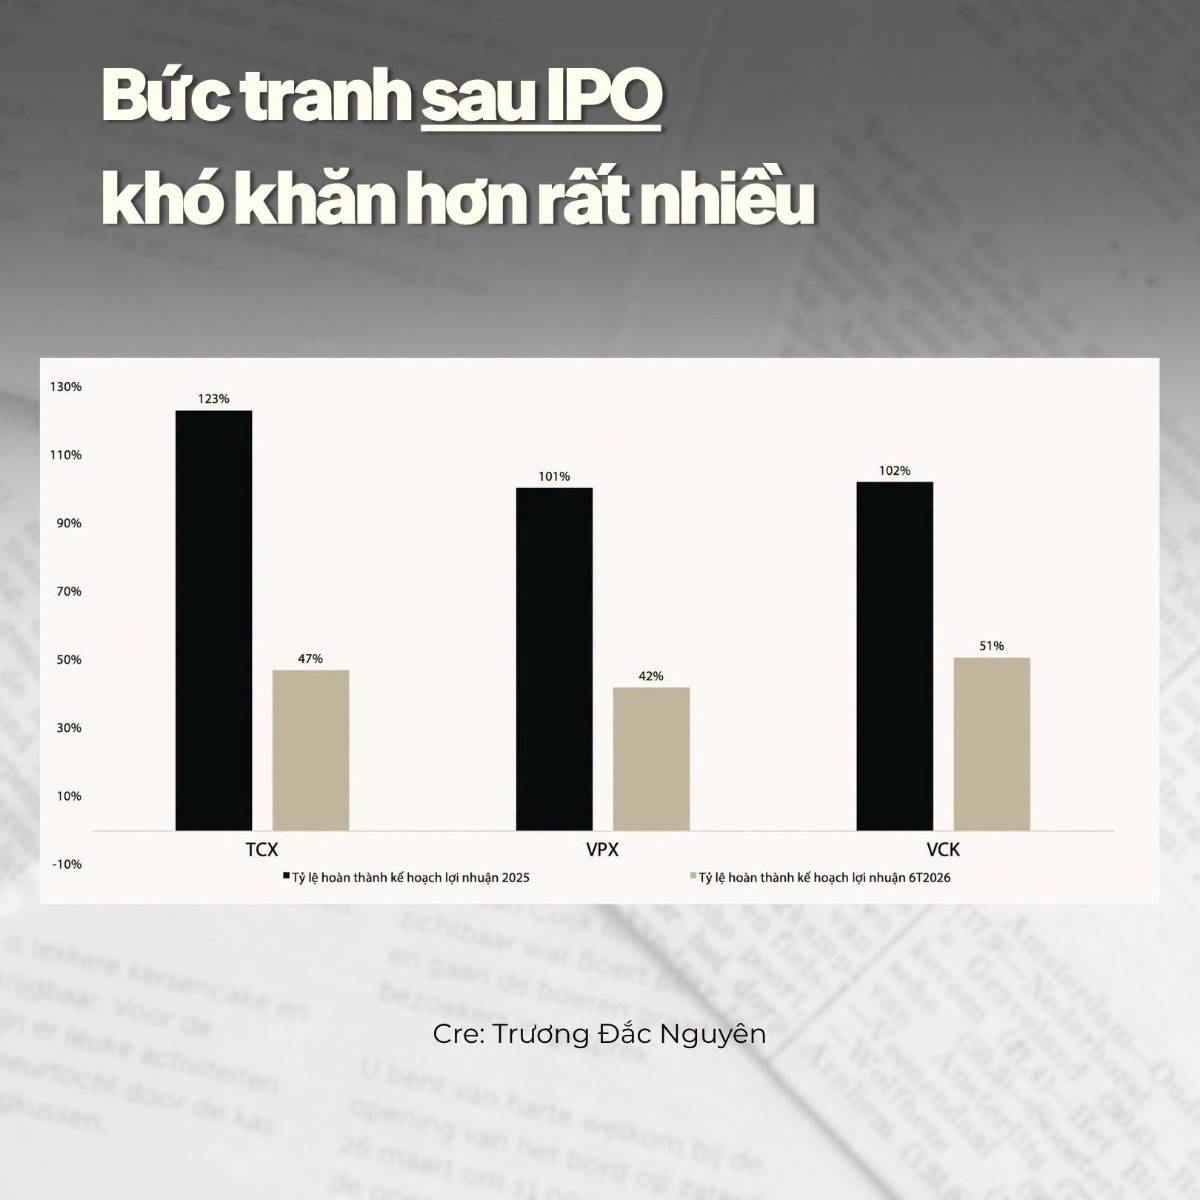
Một năm sau bài 2025, dữ liệu của nhóm IPO 2025 lại cho ra một kết quả khác, không phải sự hụt kế hoạch ngay trong năm đầu tiên (cụ thể là 2025)
Thậm chí với VPX và VCK, con số tốt hơn hơn vì kế hoạch lợi nhuận đã được điều chỉnh tăng ngay trong năm 2025: VCK nâng khoảng 25%, còn VPX nâng lên khoảng 2,2 lần kế hoạch đầu năm. => Kết quả cuối cùng vẫn hoàn thành trên nền kế hoạch mới cao hơn.
Tất nhiên, điều này cũng có một bối cảnh thuận lợi là năm 2025 là giai đoạn kết quả kinh doanh của ngành chứng khoán tăng trưởng mạnh.
Tuy nhiên, nếu nhìn sang đến biến động giá, tính từ giá IPO tới thời điểm thống kê: TCX giảm 11%, VPX giảm 25%, VCK giảm 26%.
Mặc dù một số có thể bảo rằng giá cổ phiếu cũng đã từng tăng và có thời điểm có lời, thì việc đó cũng không khác nhiều với việc đầu cơ. Nếu nhìn như vậy thì cần hứa hẹn những câu chuyện 5 năm, 10 năm được khi IPO cũng không còn nhiều ý nghĩa.
Ở đây có một nghịch lý khá rõ. Với TCX, VPX và VCK, đây còn là ba thương vụ IPO lớn của ngành chứng khoán trong năm 2025 đều đã phần nào hoàn thành lời hứa 2025. Nhưng các tài liệu nghiên cứu tại thời điểm IPO cho thấy định giá sau tăng vốn dựa trên giá IPO không hề thấp; chẳng hạn một báo cáo của SSI Research ước tính P/E sau tăng vốn lần lượt khoảng 23,5 lần với TCX, 17,9 lần với VPX và 28,2 lần với VCK, dựa trên kế hoạch lợi nhuận 2025. Vậy giá lúc đó có phải đã quá cao, kể cả so với một kế hoạch rất đẹp?
Cũng khó trách. Bởi giữa tâm điểm năm 2025 là câu chuyện “nâng hạng, vươn mình” được bàn rất nhiều trên “bàn nhậu” của nhà đầu tư cá nhân. Nhưng có lẽ trên bàn của những “cá mập”, câu chuyện thực tế hơn lại là phải tranh thủ bán khi thời tiết còn đẹp, kẻo trời mau mưa.
Sang năm thứ hai, hoạt động kinh doanh đã bắt đầu khó hơn đáng kể. Và nhìn lại mới thấy, tầm nhìn của các ông chủ có lẽ vẫn là số một ở khả năng nhìn trước thời tiết.
Sau một năm 2025 rất thuận lợi, dữ liệu 6 tháng 2026 bắt đầu cho thấy sự khó khăn. TCX hoàn thành khoảng 47 % kế hoạch năm, VPX 42 % và VCK 50%. Đáng chú ý, TCX đặt kế hoạch lợi nhuận gần như đi ngang trên nền cao của năm trước, trong khi VPX tiếp tục đặt kế hoạch tương đối tham vọng.
Như vậy, ít nhất từ dữ liệu hiện tại, chưa thể nói nhóm này đang lặp lại câu chuyện “vỡ kế hoạch” mà tôi từng quan sát ở một số IPO trước.
Dù có cải thiện, nhưng điều này cũng dẫn đến một đánh giá: đa số các doanh nghiệp đều có một bức tranh hoàn toàn khác sau IPO, và đó thường là một bức tranh thực tế khó khăn hơn rất nhiều.
IPO cuối cùng vẫn là một bài toán về giá.
Rủi ro của IPO không nhất thiết nằm ở việc doanh nghiệp đưa ra kế hoạch quá lạc quan rồi không thực hiện được. Có những năm như 2025, doanh nghiệp làm rất tốt, thậm chí tốt hơn những gì họ cam kết. Nhưng nhà đầu tư vẫn có thể mất tiền.
Bởi IPO trước hết là một giao dịch huy động vốn: doanh nghiệp và cổ đông bán muốn huy động được vốn ở mức giá phù hợp với họ, còn người mua cần một mức giá để phần tăng trưởng tương lai còn đủ hấp dẫn cho mình. Hai lợi ích đó không phải lúc nào cũng trùng nhau.
Vì vậy, có lẽ câu hỏi quan trọng nhất khi nhìn một thương vụ IPO “Ở mức giá IPO này, mình đang trả trước bao nhiêu năm tăng trưởng của doanh nghiệp, và mình thực sự có thể nói trước được bao nhiêu về tương lai?”
Cre: Trương Đắc Nguyên , K
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


