





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lộ diện 3 cổ phiếu ngân hàng được SSI đánh giá cao cho năm tới
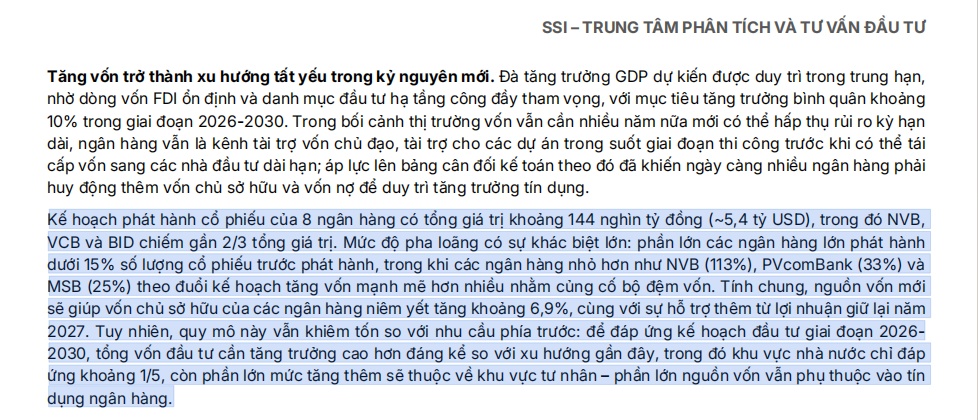
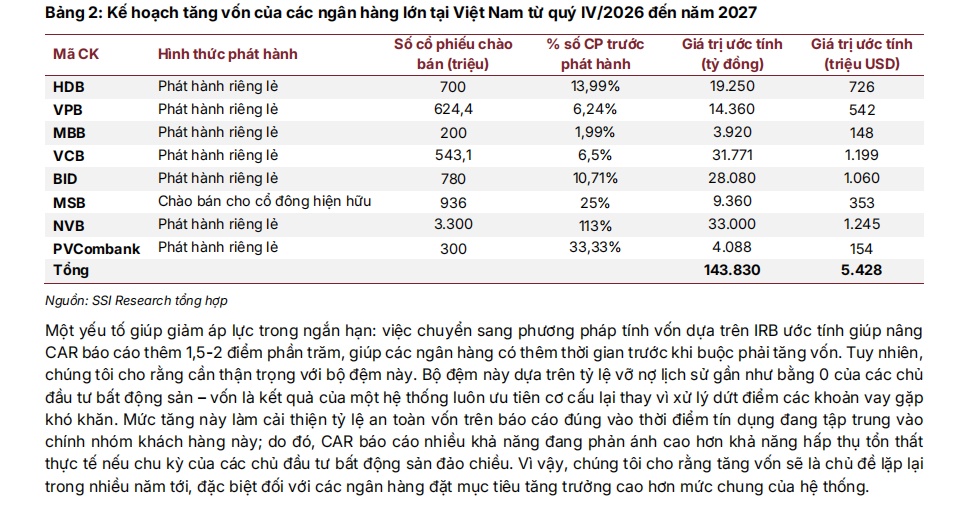
Nhu cầu bổ sung vốn đang trở thành bài toán lớn của ngành ngân hàng trong giai đoạn tới. Theo SSI, tám ngân hàng có kế hoạch phát hành cổ phiếu từ quý IV/2026 đến năm 2027 với tổng giá trị ước tính 143.830 tỷ đồng. Trong bối cảnh đó, TCB, MBB và VCB là ba cổ phiếu được công ty chứng khoán này ưu tiên.
Cuộc đua tăng vốn quy mô hơn 5 tỷ USD
Theo đánh giá của SSI, bên cạnh áp lực lãi suất và rủi ro nợ xấu, tăng vốn sẽ là một trong những xu hướng đáng chú ý của ngành ngân hàng trong thời gian tới.
Thống kê của nhóm phân tích cho thấy tám ngân hàng đang lên kế hoạch phát hành cổ phiếu trong giai đoạn từ quý IV/2026 đến năm 2027, với tổng giá trị dự kiến đạt 143.830 tỷ đồng, tương đương khoảng 5,4 tỷ USD.
Cơ cấu kế hoạch tăng vốn của 8 ngân hàng (2026 - 2027)
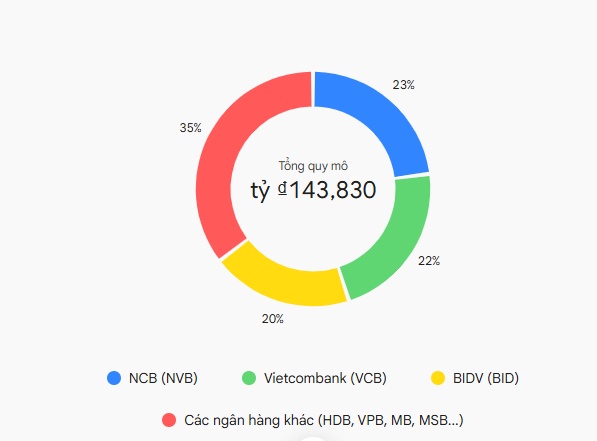
Trong số này, NCB (NVB) dự kiến huy động khoảng 33.000 tỷ đồng, Vietcombank (VCB) khoảng 31.771 tỷ đồng và BIDV (BID) khoảng 28.080 tỷ đồng. Các ngân hàng như HDBank, VPBank, MB và MSB cũng nằm trong nhóm có kế hoạch bổ sung nguồn vốn đáng kể.
Nếu các kế hoạch được triển khai thành công, vốn chủ sở hữu của nhóm ngân hàng niêm yết có thể tăng khoảng 6,9%.
Quy mô huy động lớn cho thấy áp lực củng cố năng lực tài chính đang ngày càng rõ nét. Việc tăng vốn không chỉ phục vụ mục tiêu mở rộng tín dụng mà còn giúp ngân hàng nâng cao khả năng đáp ứng các yêu cầu an toàn vốn, tăng sức chống chịu trước biến động kinh tế và tạo dư địa đầu tư cho những lĩnh vực kinh doanh mới.
Trong bối cảnh hệ thống ngân hàng tiếp tục giữ vai trò chủ lực cung ứng vốn cho nền kinh tế, đặc biệt đối với các dự án quy mô lớn, những nhà băng có nền tảng vốn vững chắc sẽ có thêm lợi thế trong việc mở rộng hoạt động. Ngược lại, khả năng huy động vốn và kiểm soát các chỉ tiêu an toàn có thể trở thành yếu tố phân hóa triển vọng tăng trưởng giữa các ngân hàng.
Thu nhập ngoài lãi trở thành điểm tựa lợi nhuận
Không chỉ chú trọng tăng vốn, các ngân hàng còn phải tìm kiếm động lực lợi nhuận mới khi biên lãi ròng chịu sức ép.
SSI kỳ vọng thu nhập phí sẽ đóng vai trò quan trọng hơn trong việc hỗ trợ kết quả kinh doanh. Các dịch vụ bảo lãnh, tài trợ thương mại, thư tín dụng và những hoạt động tài chính gắn với các dự án hạ tầng được đánh giá có dư địa phát triển.
Đây là hướng đi đáng chú ý khi việc phụ thuộc quá lớn vào thu nhập lãi có thể khiến lợi nhuận ngân hàng dễ bị ảnh hưởng bởi biến động chi phí huy động vốn và lãi suất cho vay.
Những ngân hàng sở hữu hệ sinh thái tài chính đa dạng, đặc biệt có công ty chứng khoán và nền tảng cung cấp dịch vụ tài chính phát triển, được đánh giá có lợi thế trong việc gia tăng nguồn thu ngoài lãi.
Tuy nhiên, triển vọng này còn phụ thuộc vào khả năng khai thác khách hàng, chất lượng dịch vụ và hiệu quả hoạt động của từng ngân hàng. Việc mở rộng quy mô tín dụng cũng cần đi kèm với kiểm soát chất lượng tài sản để tránh gia tăng rủi ro trong dài hạn.
SSI ưu tiên TCB, MBB và VCB
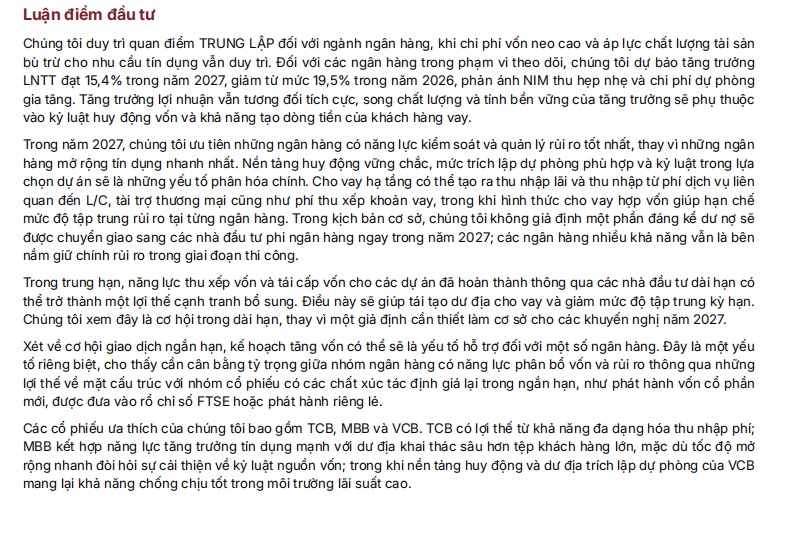
Dù duy trì quan điểm trung lập đối với toàn ngành ngân hàng, SSI vẫn lựa chọn ba cổ phiếu đáng chú ý gồm Techcombank (TCB), MB (MBB) và Vietcombank (VCB).
Với Techcombank (TCB), lợi thế được SSI nhấn mạnh nằm ở khả năng đa dạng hóa nguồn thu phí và khai thác hệ sinh thái tài chính. Trong môi trường biên lãi chịu áp lực, việc gia tăng đóng góp từ các dịch vụ tài chính có thể giúp ngân hàng cải thiện cơ cấu thu nhập và giảm sự phụ thuộc vào hoạt động cho vay.
SSI dự báo lợi nhuận trước thuế của TCB tăng khoảng 15,2% trong năm 2027. Đây là một trong những cơ sở để ngân hàng này được đưa vào nhóm cổ phiếu ưu tiên của công ty chứng khoán.
Đối với MB (MBB), động lực tăng trưởng đến từ khả năng duy trì tốc độ mở rộng tín dụng cao và khai thác tệp khách hàng lớn. Theo dự báo của SSI, lợi nhuận trước thuế của ngân hàng có thể tăng 15,2% trong năm 2027.
Dù vậy, tốc độ tăng trưởng tín dụng nhanh cũng đặt ra yêu cầu cao hơn đối với công tác quản trị nguồn vốn và kiểm soát rủi ro. Khả năng duy trì chất lượng tài sản trong quá trình mở rộng quy mô sẽ là yếu tố quan trọng quyết định tính bền vững của lợi nhuận.
Trong khi đó, Vietcombank (VCB) được đánh giá cao nhờ nền tảng huy động vốn vững chắc và khả năng trích lập dự phòng. Những yếu tố này giúp ngân hàng có thêm dư địa ứng phó với môi trường lãi suất cao và những biến động bất lợi của thị trường.
SSI dự báo lợi nhuận trước thuế của VCB tăng khoảng 10,3% trong năm 2027. So với TCB và MBB, mức tăng trưởng dự kiến thấp hơn, nhưng lợi thế về nền tảng vốn và khả năng chống chịu rủi ro là những điểm được chú ý trong đánh giá của nhóm phân tích.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


