







600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi vay leo thang, nhiều người mua nhà rơi vào cảnh “bán nhà trả nợ”
Áp lực từ các khoản vay mua nhà đang đè nặng lên vai nhiều hộ gia đình khi chi phí lãi vay tăng cao trong bối cảnh thu nhập suy giảm hoặc chững lại. Tình trạng này đẩy nhiều người vào thế tiến thoái lưỡng nan: hoặc chật vật cắt giảm sinh hoạt để trả nợ, hoặc chấp nhận rao bán lỗ tài sản.
Thực trạng "gồng mình" trả lãi ngân hàng
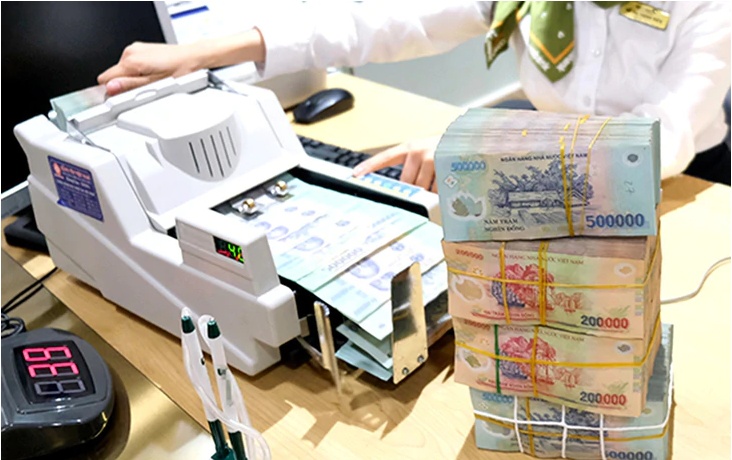
Lãi suất leo thang: Dù dư nợ gốc giữ nguyên, nhiều khách hàng ghi nhận số tiền lãi phải trả tăng mạnh từ tháng 5 đến nay. Đơn cử như trường hợp anh V.D. (TP.HCM), tổng tiền gốc và lãi hằng tháng phải trả đã vọt từ 15,6 triệu đồng lên gần 18,7 triệu đồng do tiền lãi nhảy vọt từ 9 triệu đồng lên 12 triệu đồng.
Thu nhập teo tóp, chi phí đội lên: Trong khi lương cố định hoặc công việc kinh doanh ế ẩm, việc gánh các khoản trả góp hàng chục triệu đồng mỗi tháng khiến nhiều gia đình phải cắt giảm tối đa chi tiêu thiết yếu.
Khoản vay lớn đè nặng: Những người vay số tiền lớn từ vài tỉ đồng trở lên đang đối diện với áp lực cực hạn. Thậm chí, một số người vay gói ưu đãi lãi suất cố định ban đầu cũng gặp tình trạng tiền lãi biến động trồi sụt khó hiểu qua các tháng.
Rao bán nhà cắt lỗ nhưng khó tìm người mua
Không kham nổi áp lực trả nợ dài hạn, làn sóng rao bán bất động sản để tất toán khoản vay ngày càng phổ biến. Tuy nhiên, thị trường hiện tại không mấy khả quan:
Bán tháo nhưng ế ẩm: Nhiều chủ nhà sẵn sàng giảm giá sâu để mong trút bỏ gánh nặng, nhưng thanh khoản thị trường rất chậm.
Ví dụ thực tế: Chị P. (TP.HCM) vay ngân hàng hơn 2 tỉ đồng, mỗi tháng phải trả hơn 25 triệu đồng. Do kinh doanh khó khăn, chị buộc phải rao bán nhà trả nợ nhưng qua ba tháng vẫn chưa tìm được người mua dù khách ép giá rất thấp.
Bức tranh tín dụng bất động sản
Theo số liệu thống kê đến cuối tháng 8/2026, dư nợ tín dụng toàn hệ thống đạt 20,5 triệu tỉ đồng (tăng 10,24% so với cuối năm 2025), trong đó phần lớn dòng vốn tập trung vào lĩnh vực sản xuất, kinh doanh.
Riêng đối với lĩnh vực bất động sản, tính đến tháng 6/2026, tổng dư nợ cấp tín dụng đạt 5,146 triệu tỉ đồng (tăng 8,1%), trong đó dư nợ trung và dài hạn chiếm tỉ trọng áp đảo lên tới 94%. Điều này phản ánh nhu cầu vốn dài hạn cho nhà ở rất lớn, nhưng cũng đặt ra thách thức về quản trị rủi ro khi sức mua và thu nhập của người dân biến động bất lợi.
Lưu ý: Trước áp lực tài chính gia tăng, các chuyên gia khuyến nghị người vay cần tính toán kỹ phương án dòng tiền, tránh vay vượt quá khả năng trả nợ (tỷ lệ trả nợ gốc và lãi hàng tháng không nên vượt quá 40-50% tổng thu nhập) để phòng ngừa rủi ro khi thị trường biến động.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


