





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất đã bước vào pha tăng: điều gì đang chờ thị trường trong 6 tháng tới?
Lãi suất huy động đã tăng trở lại trong những tháng gần đây. Điều đáng chú ý là xu hướng này diễn ra trong khi lãi suất điều hành của NHNN (Ngân hàng Nhà nước Việt Nam) vẫn chưa tăng.
Vì vậy, câu hỏi hiện tại không chỉ là “lãi suất còn tăng bao nhiêu?”, mà quan trọng hơn là: động lực nào đang khiến lãi suất tăng, xu hướng này có kéo dài hay không và khu vực nào của nền kinh tế sẽ chịu tác động rõ nhất?
Đầu tháng 10/2026, lãi suất huy động kỳ hạn 12 tháng tại nhiều ngân hàng phổ biến quanh 6,5–7,5%/năm, trong khi một số ngân hàng hoặc chương trình đặc biệt có mức cao hơn. Trong khi đó, lãi suất tái cấp vốn của NHNN (Ngân hàng Nhà nước Việt Nam) vẫn ở khoảng 4,5%/năm. Điều này cho thấy một điểm đáng chú ý: lãi suất trên thị trường đang tăng nhanh hơn lãi suất điều hành.
Vì sao lãi suất huy động tăng?
Một nguyên nhân quan trọng là nhu cầu vốn trong nền kinh tế vẫn ở mức cao. Đến cuối tháng 6/2026, dư nợ liên quan đến bất động sản đạt khoảng 5,15 triệu tỷ đồng, tương đương khoảng 25,5% tổng dư nợ nền kinh tế. Khi tín dụng tăng nhanh, các ngân hàng cũng cần mở rộng nguồn vốn huy động để đảm bảo cân đối thanh khoản. Nếu tốc độ tăng tiền gửi thấp hơn tốc độ tăng tín dụng, cạnh tranh huy động sẽ gia tăng và lãi suất tiền gửi có xu hướng đi lên. Bên cạnh đó, áp lực lạm phát cũng là yếu tố cần theo dõi. Tháng 9/2026, CPI (Chỉ số giá tiêu dùng) tăng khoảng 5,08% so với cùng kỳ, trong khi bình quân 9 tháng tăng khoảng 4,52%. Lạm phát cao hơn có thể khiến dư địa duy trì lãi suất thấp bị thu hẹp.
Tuy nhiên, cũng cần nhìn ở chiều ngược lại. Hiện tại, NHNN (Ngân hàng Nhà nước Việt Nam) vẫn chưa tăng lãi suất điều hành và áp lực tỷ giá chưa căng thẳng như giai đoạn năm 2022. Điều này cho thấy xu hướng tăng lãi suất hiện nay chưa đồng nghĩa với một chu kỳ thắt chặt mạnh trên toàn hệ thống.
Chu kỳ hiện tại khác gì so với 2008, 2011 và 2022?
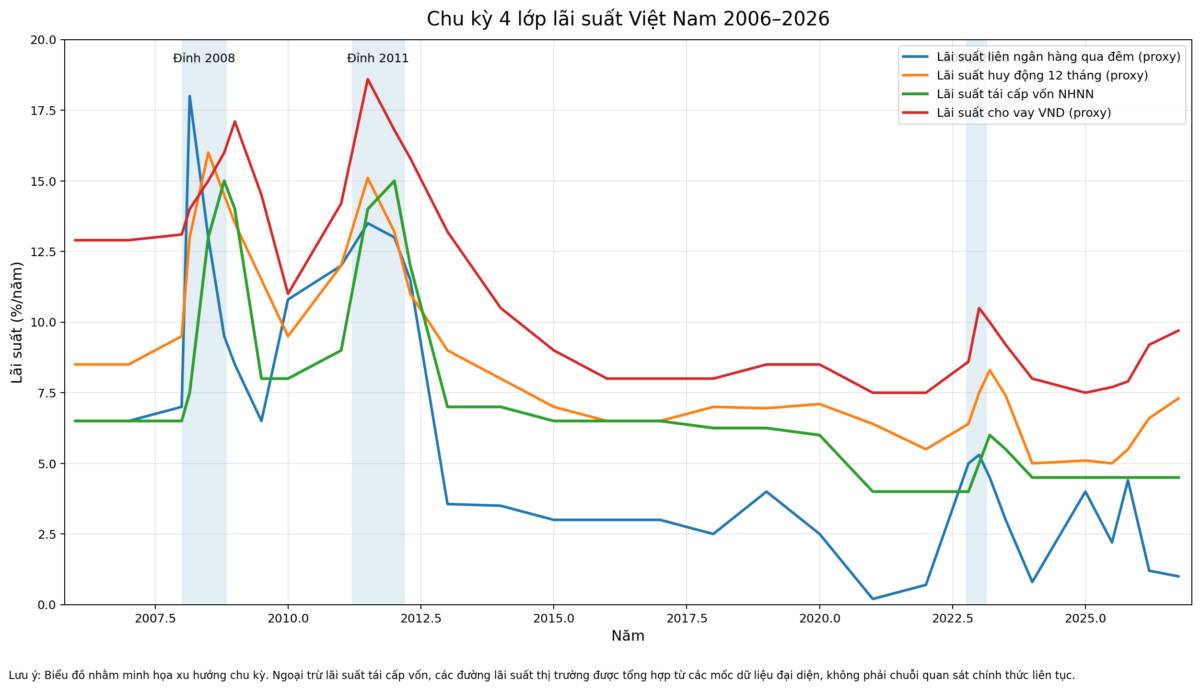
Nhìn lại gần 20 năm, các chu kỳ lãi suất của Việt Nam thường gắn với những nguyên nhân khác nhau.
Năm 2008, tín dụng tăng nóng và lạm phát cao khiến lãi suất phải tăng mạnh.
Năm 2011, áp lực lạm phát và thanh khoản hệ thống tiếp tục đẩy lãi suất lên vùng cao.
Năm 2022, yếu tố nổi bật lại đến từ bên ngoài, khi Fed (Cục Dự trữ Liên bang Mỹ) tăng lãi suất nhanh, USD mạnh lên và tỷ giá trong nước chịu áp lực.
Giai đoạn hiện tại có một điểm khác:
lãi suất huy động tăng nhưng lãi suất điều hành vẫn tương đối ổn định.
Vì vậy, có thể xem đây là giai đoạn chi phí vốn trong nền kinh tế đang tăng trở lại, nhưng chưa đủ cơ sở để khẳng định Việt Nam đã bước vào một chu kỳ thắt chặt tiền tệ mạnh tương tự các giai đoạn trước.
Bất động sản là khu vực cần theo dõi
Bất động sản là một trong những lĩnh vực nhạy cảm nhất với biến động lãi suất do sử dụng tỷ trọng vốn vay lớn. Nửa đầu năm 2025, mặt bằng lãi suất thấp góp phần hỗ trợ tín dụng và giá bất động sản tăng mạnh tại một số khu vực. Quý II/2025, giá căn hộ bình quân tại Hà Nội vào khoảng 80 triệu đồng/m², tăng khoảng 33% so với cùng kỳ; tại TP.HCM, mức bình quân khoảng 89 triệu đồng/m², tăng khoảng 36%.
Sang năm 2026, một số tín hiệu bắt đầu thay đổi. Đến cuối tháng 6/2026, nợ xấu bất động sản tăng khoảng 10,5% so với cuối năm 2025, cao hơn mức tăng khoảng 8,3% của dư nợ bất động sản. Dù vậy, số liệu này chưa đồng nghĩa với một xu hướng xấu trên toàn thị trường. Một số khoản vay phát sinh trong giai đoạn 2024–2025 vẫn còn thời gian ưu đãi lãi suất hoặc ân hạn gốc. Nhiều chương trình vay mua nhà có thời gian ưu đãi khoảng 12–36 tháng, tùy ngân hàng và sản phẩm. Do đó, 2027 có thể là giai đoạn cần theo dõi kỹ hơn, khi một phần khoản vay bắt đầu chuyển sang mặt bằng lãi suất thực tế.
Sáu tháng tới có thể xuất hiện hai kịch bản
Kịch bản thứ nhất: lãi suất huy động tiếp tục duy trì ở vùng cao hoặc tăng nhẹ.
Kịch bản này có thể xảy ra nếu tín dụng tiếp tục tăng nhanh, tiền gửi không theo kịp và lạm phát duy trì ở mức cao.
Kịch bản thứ hai: lãi suất dần ổn định.
Khả năng này sẽ tăng lên nếu lạm phát hạ nhiệt, tốc độ tăng huy động cải thiện, thanh khoản hệ thống ổn định và áp lực tỷ giá giảm. Vì vậy, thay vì chỉ theo dõi một con số lãi suất, nhà đầu tư có thể quan sát đồng thời bốn yếu tố:
lạm phát – tăng trưởng tín dụng và huy động – lãi suất liên ngân hàng – tỷ giá.
Đây sẽ là những tín hiệu quan trọng để xác định mặt bằng lãi suất đang tiếp tục đi lên hay đã tiến gần vùng cân bằng.
Điều đáng quan tâm nhất
Trong giai đoạn lãi suất tăng, tác động lên thị trường thường không xuất hiện ngay lập tức.
Áp lực thường đến dần thông qua:
chi phí vốn cao hơn → lợi nhuận doanh nghiệp bị ảnh hưởng → dòng tiền đầu tư thận trọng hơn → tài sản sử dụng nhiều đòn bẩy chịu áp lực lớn hơn.
Ngược lại, nếu lạm phát và tỷ giá ổn định, NHNN (Ngân hàng Nhà nước Việt Nam) vẫn còn dư địa để hỗ trợ thanh khoản và hạn chế một chu kỳ tăng lãi suất quá mạnh.
Vì vậy, câu hỏi đáng theo dõi trong 6 tháng tới có lẽ không chỉ là: “Lãi suất sẽ tăng hay giảm?” mà là: “Mặt bằng lãi suất hiện tại có đủ cao và đủ lâu để làm thay đổi dòng tiền trên thị trường hay không?”
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


