





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hòa Phát sẽ lãi 5.400 tỷ quý 3, Dung Quất 2 tiếp tục “kéo” sản lượng
Theo báo cáo mới đây của VDSC, Hòa Phát (HPG) được dự báo ghi nhận 54.000 tỷ đồng doanh thu trong quý III/2026, giảm nhẹ 2% so với quý trước nhưng tăng tới 48% so với cùng kỳ.
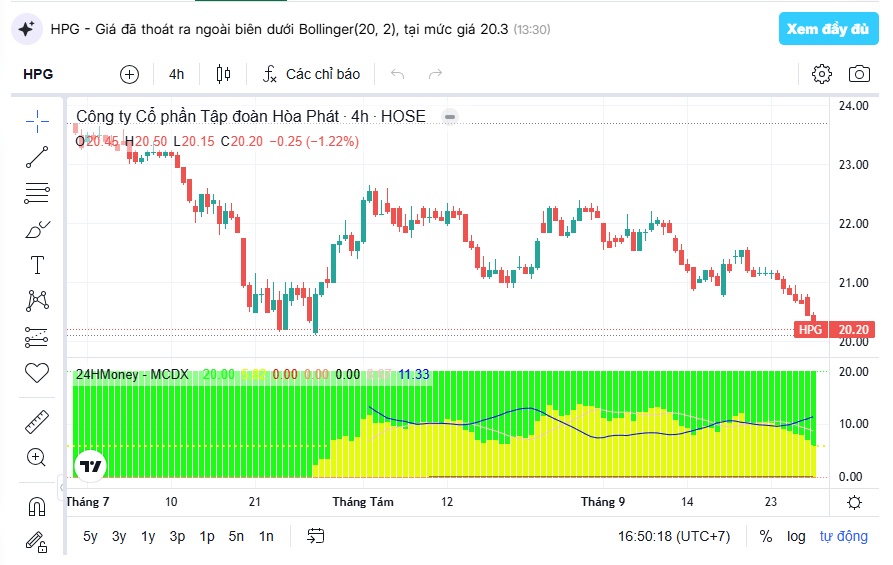
Đáng chú ý, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ được dự phóng đạt khoảng 5.400 tỷ đồng, tăng 34% so với cùng kỳ.
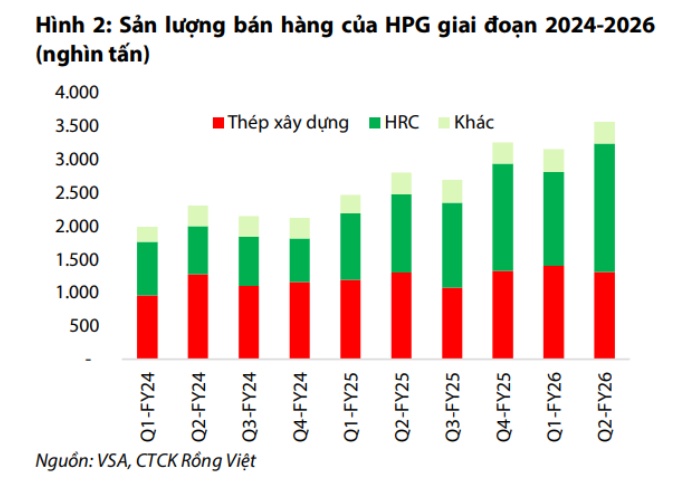
Động lực tăng trưởng chủ yếu đến từ sản lượng thép, đặc biệt là thép cuộn cán nóng (HRC) khi Khu liên hợp Dung Quất 2 (DQ02) tiếp tục nâng công suất. VDSC ước tính sản lượng HRC quý III đạt khoảng 2,15 triệu tấn, tăng 12% so với quý II và 70% so với cùng kỳ. Hiệu suất DQ02 được kỳ vọng đạt khoảng 90%.
Trong khi đó, sản lượng thép xây dựng dự kiến đạt khoảng 1,3 triệu tấn, gần như đi ngang so với quý II nhưng tăng 21% so với cùng kỳ. Nhu cầu được hỗ trợ bởi đầu tư công và thị trường bất động sản dân dụng.
Tuy nhiên, bức tranh lợi nhuận quý III vẫn chịu sức ép từ giá bán thép giảm. VDSC dự báo giá thép bình quân giảm khoảng 7% so với quý trước. Dù giá quặng sắt và than cốc cũng giảm 8–10%, biên lợi nhuận gộp của HPG được dự báo thu hẹp còn 16,3%.
Theo đó, lợi nhuận gộp quý III ước khoảng 8.800 tỷ đồng, giảm 16% theo quý nhưng vẫn tăng 45% so với cùng kỳ.
VDSC cho rằng áp lực lên biên lợi nhuận trong quý III có thể chỉ mang tính ngắn hạn, trong khi quy mô sản xuất của HPG đang được mở rộng đáng kể nhờ DQ02.
Trong quý II, HPG đạt doanh thu thuần 55.200 tỷ đồng và lợi nhuận sau thuế 6.400 tỷ đồng, lần lượt tăng 54% và 51% so với cùng kỳ.
Đặc biệt, sản lượng HRC đạt 1,9 triệu tấn, tăng 64% so với cùng kỳ. Hiệu suất DQ02 cũng liên tục được cải thiện, tạo nền tảng để sản lượng tiếp tục tăng trong quý III.
VDSC nâng dự báo lãi cả năm lên 25.900 tỷ đồng
Cho cả năm 2026, VDSC duy trì dự báo doanh thu HPG ở mức 197.000 tỷ đồng, tăng 26%, đồng thời nâng dự báo lợi nhuận ròng lên 25.900 tỷ đồng, tương ứng mức tăng 68% so với năm trước.
EPS năm 2026 được dự phóng khoảng 2.886 đồng/cổ phiếu.
Về dài hạn, VDSC kỳ vọng HPG có thể duy trì tăng trưởng lợi nhuận kép khoảng 23% trong giai đoạn 2026–2030, với các động lực đến từ việc mở rộng DQ02, nhu cầu HRC nội địa và lợi thế từ chuỗi sản xuất thép tương đối hoàn chỉnh.
Ngoài DQ02, HPG cũng đang triển khai nhà máy thép ray, dự kiến vận hành trong năm 2027. Nhà máy hiện đạt khoảng 60% tiến độ xây dựng vào tháng 7 và sẽ cần thêm thời gian kiểm thử trước khi sản phẩm được thương mại hóa.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


