







400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điều gì khiến cổ phiếu Samsung, SK Hynix rơi tự do?
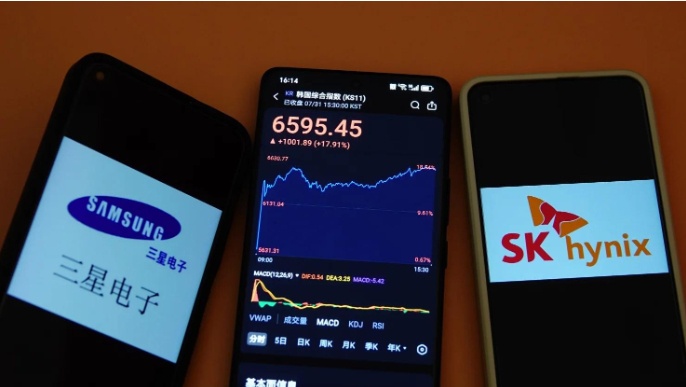
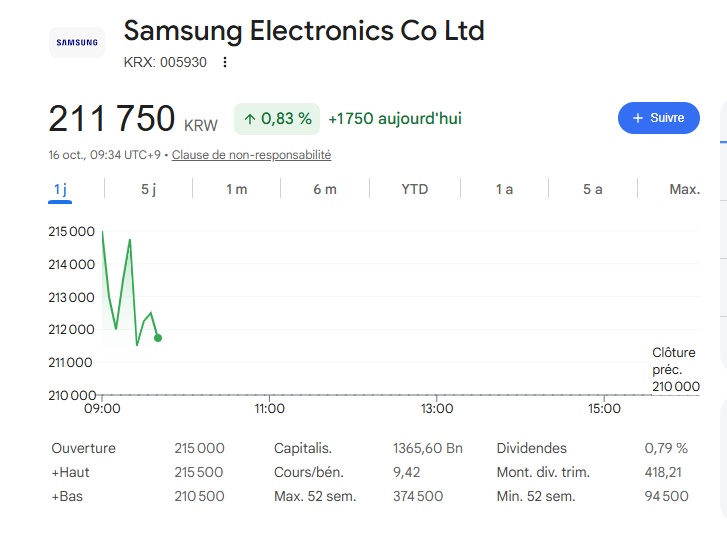
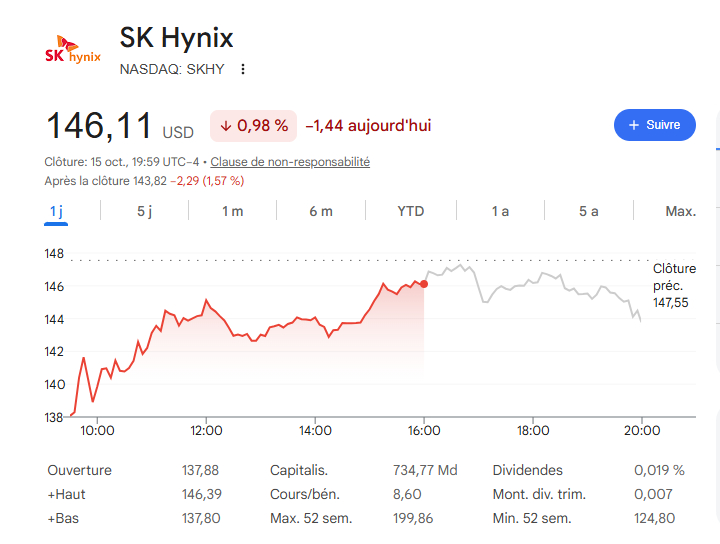
Thị trường chứng khoán quốc tế vừa trải qua một tuần sóng gió đối với nhóm cổ phiếu bán dẫn. Sự sụt giảm diện rộng đã đẩy giá trị vốn hóa của bộ ba “quyền lực” ngành chip nhớ rơi tự do: SK Hynix bốc hơi 26% chỉ trong 5 phiên, trong khi Samsung và Micron lần lượt bối hối giảm 22% và 11%. Diễn biến này hoàn toàn đối lập với giai đoạn tăng trưởng bùng nổ trước đó nhờ cơn sốt trí tuệ nhân tạo (AI).
1. "Ngòi nổ" từ Trung Quốc và bài toán thương mại hóa
Làn sóng bán tháo bắt nguồn từ thông báo của ChangXin Memory Technologies (CXMT). Nhà sản xuất chip hàng đầu Trung Quốc này tuyên bố sắp đưa vào thị trường dòng sản phẩm bộ nhớ máy chủ với kiến trúc hoàn toàn mới giúp tăng vọt mật độ lưu trữ. Mối lo ngại về việc CXMT đe dọa vị thế thế độc tôn của Samsung, SK Hynix và Micron lập tức bao trùm giới đầu tư.
Tuy nhiên, giới phân tích quốc tế lại nghi ngờ về tính khả thi ở quy mô thương mại:
Tỷ lệ sản phẩm đạt chuẩn (Yield rate): Ông Ben Barringer (Trưởng bộ phận nghiên cứu công nghệ tại Quilter Cheviot) chỉ ra rằng nếu tỷ lệ này chỉ đạt khoảng 50%, nghĩa là một nửa sản phẩm làm ra phải vứt bỏ do lỗi vận hành.
Tác động thực tế: Chuyên gia Kevin Cassidy từ Rosenblatt Securities cho rằng bước tiến của CXMT chưa đủ sức làm thay đổi cán cân cung - cầu hay gây ra biến động lớn trên thị trường thực tế ngay lập tức.
2. Nỗi lo dư thừa nguồn cung và cảnh báo từ Elon Musk
Bên cạnh yếu tố cạnh tranh, tâm lý thị trường còn bị ảnh hưởng bởi những dự báo về nguy cơ đảo chiều chu kỳ ngành:
Cảnh báo từ Hàn Quốc: Tờ Maeil Business Newspaper trích dẫn ý kiến của Giáo sư Hwang (Đại học Quốc gia Seoul) và ông Ahn Ki-hyun (Hiệp hội Công nghiệp Bán dẫn Hàn Quốc) cho rằng một đợt bùng nổ nguồn cung sẽ diễn ra vào năm 2029, trước khi siêu chu kỳ chip nhớ suy thoái vào năm 2030.
Dự báo của Elon Musk: CEO của Tesla và SpaceX cũng đưa ra bình luận trên mạng xã hội X, cho rằng các nhà máy tại Trung Quốc sẽ tung ra thị trường lượng lớn bộ nhớ RAM từ năm 2028.
Nguồn cung dư thừa dự kiến sẽ gây áp lực lớn lên giá bán và biên lợi nhuận của các doanh nghiệp. Dù vậy, mốc thời gian 2028–2030 vẫn là dự báo dài hạn và chưa đạt được sự đồng thuận tuyệt đối từ giới chuyên môn.
3. "Trạng thái bình thường mới" của ngành chip nhớ
Sự bùng nổ của hạ tầng AI và trung tâm dữ liệu đã chuyển dịch vai trò của chip nhớ từ linh kiện điện tử tiêu dùng thông thường sang mắt xích chiến lược vô cùng khan hiếm. Mặc dù các ông lớn đều đang ráo riết mở rộng nhà máy, nhưng khoảng thời gian 3–5 năm để đưa một cơ sở vào vận hành khiến nguồn cung khó đạt trạng thái dư thừa trước năm 2028.
Điểm khác biệt quan trọng của chu kỳ này nằm ở mô hình kinh doanh:
Dự báo giá bán: Theo Counterpoint Research, dù giá DRAM năm 2028 có thể giảm khoảng 23% so với 2027, mức giá này vẫn sẽ cao hơn khoảng 230% so với mặt bằng năm 2025.
Hợp đồng dài hạn: Chuyên gia Jeongku Choi (Counterpoint Research) nhận định thị trường đang chuyển sang cơ chế gắn kết chặt chẽ. Các khách hàng lớn hiện ký kết hợp đồng dài hạn từ 3 đến 5 năm, ứng trước các khoản tiền lớn và áp dụng khung giá trần/giá sàn.
Cơ chế này giúp ngành chip nhớ giảm thiểu tối đa nguy cơ "rơi tự do" như các chu kỳ khủng hoảng trong quá khứ, giúp các doanh nghiệp duy trì sự ổn định ngay cả khi bước vào giai đoạn điều chỉnh.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


