







 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Các dấu hiệu của bong bóng AI, khi đòi hỏi mức chi tiêu vượt xa các "boom" trong lịch sử
Đêm qua đọc được một nghiên cứu mới công bố tháng 10 2026 rất hay, chia sẻ lại tới mọi người. Trong nghiên cứu đó có một phần khá hay là đặt chu kỳ đầu tư AI cạnh các chu kỳ hạ tầng lớn trong lịch sử nước Mỹ.
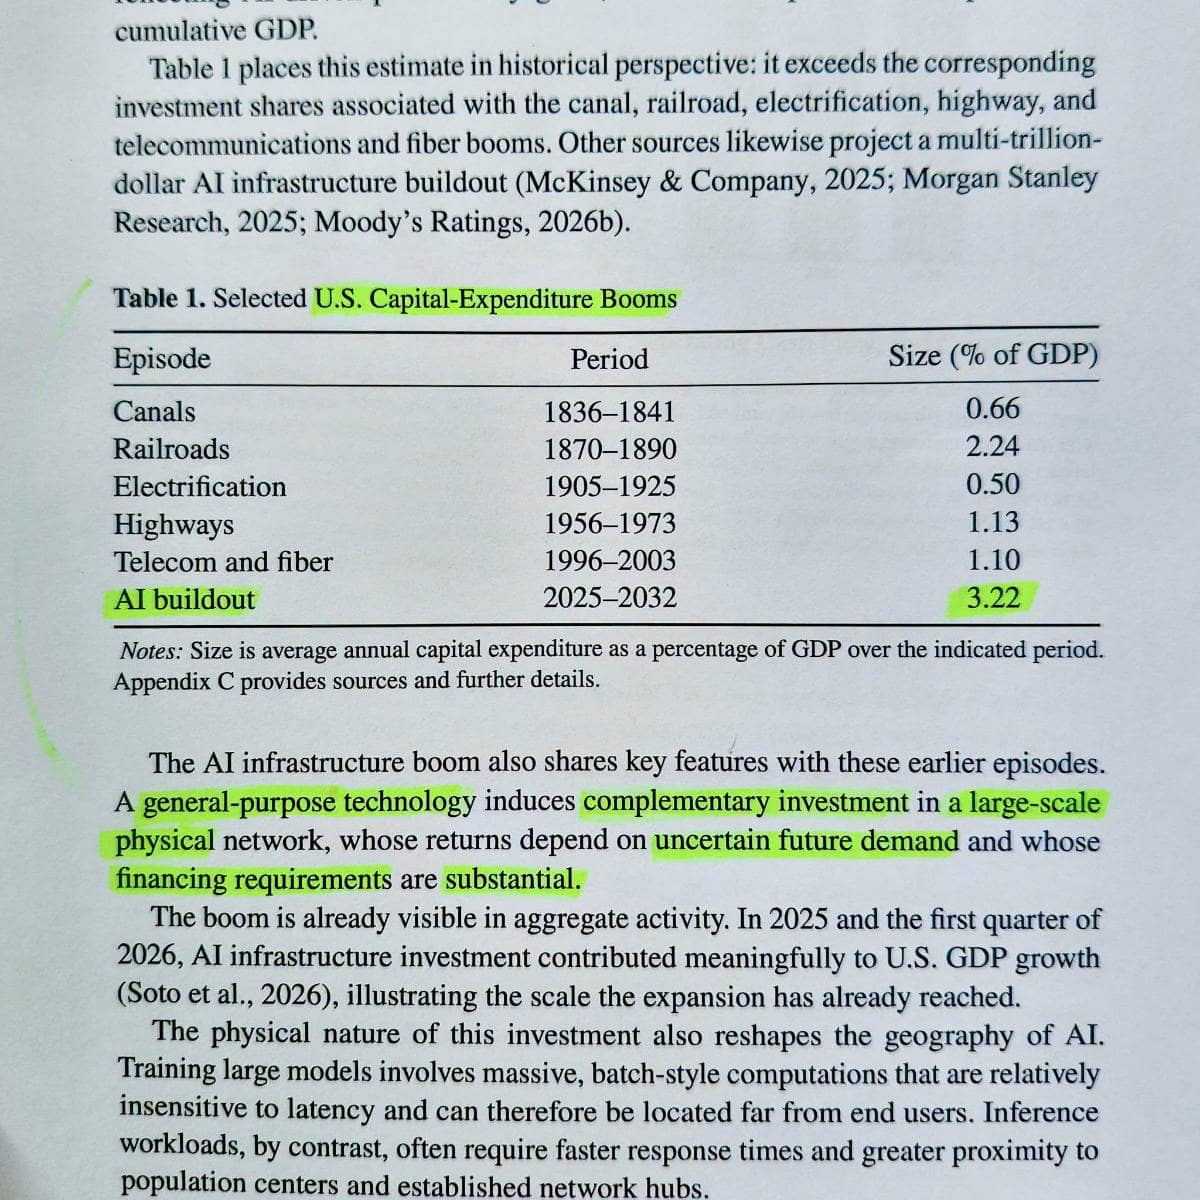
Từ năm 2025 đến 2032, nước Mỹ dự kiến chi bình quân khoảng 3.2% GDP mỗi năm để xây hạ tầng AI (trung tâm dữ liệu, điện, chip, thiết bị IT).
Để dễ hình dung, thời nước Mỹ bùng nổ xây đường sắt 1870–1890, nước Mỹ chi bình quân khoảng 2.24% GDP mỗi năm;
Cơn sốt cáp quang 1996–2003 khoảng 1.10%;
Làn sóng đường cao tốc 1956–1973 khoảng 1.13%;
Còn kênh đào và điện khí hoá chỉ quanh 0.5–0.7% GDP
Riêng hạ tầng AI giai đoạn 2025–2032 dự kiến lên tới khoảng 3.22% GDP mỗi năm, tức cao hơn cả thời đường sắt, và gấp khoảng 3 lần cơn sốt cáp quang.
Kể cả khi kinh tế Mỹ tăng nhanh hơn nhờ chính AI, tỷ lệ này vẫn khoảng 2.7 đến 3%. cao hơn đáng kể về chi phí tiêu tốn.
Lớn như vậy, nhưng làn sóng AI có đặc biệt hơn các làn sóng đầu tư bùng nổ khác.
Về cơ bản, AI đi đúng khuôn cũ:
Một công nghệ mới xuất hiện => cần xây cả một mạng lưới vật chất đi kèm (thời đường sắt là đường ray, giờ là chip, điện, trung tâm dữ liệu) => lợi nhuận phụ thuộc vào nhu cầu tương lai, chưa chắc chắn => cần một lượng vốn khổng lồ.
Năm 2026, năm tập đoàn hyperscaler lớn nhất (Oracle, Microsoft, Amazon, Meta, Alphabet) dự kiến chi đầu tư khoảng 800 tỷ USD, nhiều hơn khoảng 700 tỷ USD dòng tiền kinh doanh họ làm ra trong năm.
Nhưng có hai điểm khác biệt quan trọng:
Thứ nhất là tuổi thọ tài sản. Kênh đào, đường sắt, cáp quang xây xong dùng được hàng chục năm. Còn trong các khoản đầu tư cho trung tâm dữ liệu AI, khoảng 2/3 chi phí là thiết bị IT, mà GPU có tốc độ lỗi thời chỉ sau 3–6 năm. Xét về số tiền bỏ ra thì AI lớn nhất lịch sử, nhưng xét về tài sản còn dùng được sau vài năm thì có khi còn ít hơn nhiều so với đường sắt hay cáp quang.
Thứ hai là cách huy động tiền. Các làn sóng trước, vốn đầu tư chủ yếu từ nợ vay và vốn chủ sở hữu, những thứ nằm rõ ràng trên báo cáo tài chính. Còn với làn sóng đầu tư hạ tầng trung tâm dữ liệu phần lớn tiền đi qua hợp đồng thuê, liên doanh, công ty dự án riêng, nên trong khoảng 3.000 tỷ USD nghĩa vụ liên quan trung tâm dữ liệu của bốn tập đoàn lớn, chỉ khoảng 1/5 nằm trên bảng cân đối kế toán.
Hai điểm này liên quan trực tiếp tới bài học từ các chu kỳ trước. Từ đường sắt đến viễn thông, một chu kỳ hạ tầng thường gặp vấn đề tài chính khi xảy ra một trong ba điều:
- Tài sản lỗi thời nhanh hơn kỳ hạn khoản nợ;
- Tiền vay trở nên nhiều đến khó trả và lãi suất đắt hơn;
- Nhu cầu không như kỳ vọng.
Với điều thứ nhất, AI gần như đã có sẵn. Dự án trung tâm dữ liệu Hyperion của Meta là ví dụ: trái phiếu của dự án đáo hạn năm 2049, nhưng Meta chỉ cam kết thuê từng đợt 4 năm, trong khi GPU bên trong có thể lỗi thời sau 3–6 năm.
Dự án vay khoảng 90% giá trị tài sản, dòng tiền chỉ cao hơn nghĩa vụ trả nợ khoảng 12%. Nếu GPU chỉ dùng được 3 năm thay vì 6, doanh thu ngành cần có mỗi năm để hoà vốn tăng từ khoảng 3.500 lên 5.700 tỷ USD.
Với điều thứ hai, tiền vẫn vay được nhưng đã đắt hơn. Khoản nợ của Hyperion trả lãi cao hơn mức Meta tự vay hơn 1% và phí bảo hiểm rủi ro vỡ nợ (CDS) của cả năm tập đoàn đều tăng từ cuối 2025 đến giữa 2026, như Oracle tăng từ 118.8 lên 205.5 điểm. Các trung tâm dữ liệu, vốn được coi là tài sản phòng thủ, giờ biến động mức rủi ro.
Với điều thứ ba, hiện chưa có vấn đề vì giá thuê GPU vẫn quanh mức hoà vốn. Điều cần xem là vài năm tới, khi lượng lớn công suất mới lần lượt đi vào hoạt động. Muốn đủ doanh thu vào 2032, các công ty AI hàng đầu phải tăng doanh thu khoảng 81% mỗi năm. Nếu nhu cầu yếu đi, các tập đoàn sẽ ưu tiên dùng trung tâm của chính mình, để phần đi thuê của bên thứ ba chịu thiệt trước.
Đáng lo nhất là khi ba điều này có thể xảy ra cùng lúc: giá thuê GPU giảm => tài sản thế chấp mất giá => vay mới để đảo nợ khó hơn. Và vì phần lớn nghĩa vụ nằm ngoài báo cáo tài chính, rất khó thấy rủi ro đang tích tụ ở đâu cho tới khi nó xảy ra.
Dù vậy, sự ổn định vẫn có thể nếu ứng dụng AI tiếp tục tăng mạnh và máy được dùng hết công suất, hạ tầng này vẫn có thể có lãi.
Vậy là AI đã có sẵn điều kiện thứ nhất, hai điều kiện còn lại thì chưa. Mấy điều mình sẽ theo dõi: GPU thực tế dùng được bao lâu, chi phí vay của các tập đoàn có tiếp tục tăng không, và giá thuê GPU có giữ được khi công suất mới đi vào hoạt động.
Cre: Tổng hợp và bình luận Trương Đắc Nguyên
Nguồn: Stijn Van Nieuwerburgh (2026), Financing the AI Buildout, NBER Working Paper 35865.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


