







400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bí quyết quản lý tài chính cá nhân hiệu quả cho người trẻ có thu nhập hạn chế
Bí Quyết Quản Lý Tài Chính Cá Nhân Hiệu Quả Cho Người Trẻ Có Thu Nhập Hạn Chế
Ngay cả khi mức lương còn khiêm tốn, chỉ cần có một kế hoạch rõ ràng, bạn hoàn toàn có thể làm chủ chi tiêu, xây dựng quỹ dự phòng vững chắc và hướng tới các mục tiêu dài hạn trong tương lai.
1. Thay Đổi Tư Duy: Bắt Đầu Từ Số Tiền "Còn Lại"
Thay vì loay hoay tính toán xem nên tiêu xài thế nào cho hết tiền, hãy tập trung quan sát số tiền còn lại sau khi đã trang trải mọi chi phí sinh hoạt hàng tháng.
Ví dụ thực tế: Với mức thu nhập 10 triệu đồng/tháng và chi tiêu hết 8,5 triệu đồng, khoản dư 1,5 triệu đồng chính là nguồn vốn quý giá giúp bạn rèn luyện kỷ luật tài chính qua việc gửi tiết kiệm, đầu tư nhỏ hoặc tích lũy quỹ dự phòng.
Khi quen với thói quen để dành một phần thu nhập, bạn sẽ dần hình thành tư duy hướng đến các mục tiêu dài hạn thay vì bị chi phối bởi những nhu cầu mua sắm trước mắt.
2. Áp Dụng Linh Hoạt Quy Tắc Phân Bổ Ngân Sách (50 – 30 – 20)
Phương pháp phân bổ dòng tiền phổ biến giúp bạn dễ dàng kiểm soát tài chính cá nhân bao gồm:
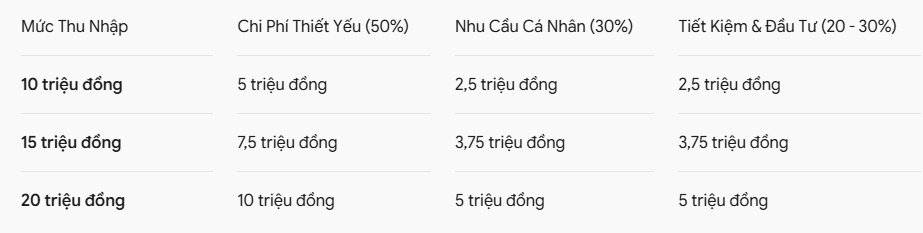
50% thu nhập: Dành cho các chi phí thiết yếu như nhà ở, ăn uống, đi lại, điện nước và bảo hiểm.
30% thu nhập: Dành cho các nhu cầu cá nhân, giải trí và du lịch.
20% thu nhập: Dành riêng cho tiết kiệm và đầu tư.
Tuy nhiên, đối với người trẻ trong độ tuổi từ 20 đến 30, các chuyên gia khuyến nghị có thể nâng tỷ lệ tiết kiệm lên 25 – 30% để tạo nền tảng tài chính vững chắc hơn. Dưới đây là các mức phân bổ cụ thể theo thu nhập:
3. Xây Dựng Quỹ Dự Phòng – "Tấm Đệm" An Toàn
Tầm quan trọng: Trước khi nghĩ đến việc đầu tư sinh lời cao, ưu tiên hàng đầu là phải thiết lập một quỹ dự phòng tương đương 3 đến 6 tháng chi phí sinh hoạt.
Ví dụ cụ thể: Nếu mức chi tiêu hàng tháng của bạn là 8 triệu đồng, quỹ dự phòng tối thiểu cần đạt từ 24 đến 48 triệu đồng để làm "lá chắn" bảo vệ bạn trước các rủi ro như mất việc, gián đoạn thu nhập hoặc các chi phí phát sinh bất ngờ (ốm đau, tai nạn, sửa chữa).
Với mức lương 10 triệu đồng, bạn có thể trích ra 2 – 3 triệu đồng mỗi tháng để tích lũy; dù mất khoảng một năm để đạt mốc 30 triệu đồng, đây vẫn là điểm tựa tài chính vô cùng cần thiết.
4. Đặt Mục Tiêu Tài Chính Rõ Ràng Và Cụ Thể
Khi đã có quỹ dự phòng an toàn, hãy vạch ra các mục tiêu tiếp theo như trả nợ học phí, mua xe, mua nhà hoặc chuẩn bị quỹ hưu trí. Hãy tự đặt ra ba câu hỏi cốt lõi trước khi lập kế hoạch:
Mục tiêu tài chính cần tổng số tiền là bao nhiêu?
Bạn muốn đạt được mục tiêu đó trong thời gian bao lâu?
Đâu là mục tiêu cần được ưu tiên hơn?
Ví dụ thực tế: Một bạn trẻ có thu nhập 15 triệu đồng muốn mua căn hộ trị giá khoảng 2,5 tỷ đồng trong vòng 7 năm tới. Nếu mục tiêu tích lũy vốn tự có là 500 triệu đồng, bạn cần để dành ít nhất 72 triệu đồng mỗi năm (tương đương khoảng 6 triệu đồng/tháng, chiếm khoảng 40% thu nhập). Con số càng rõ ràng, kế hoạch hành động sẽ càng thực tế và khả thi.
5. Biến Thói quen Nhỏ Thành Tác Động Lớn
Kỷ luật "trả tiền cho mình trước": Ngay khi vừa nhận lương, hãy chuyển ngay khoản tiền dành cho tiết kiệm vào một tài khoản riêng biệt để tránh vô tình sử dụng cho các khoản chi tiêu hàng ngày. Bạn cũng có thể áp dụng phương pháp "chia hũ" (hũ thiết yếu, hũ cá nhân, hũ tiết kiệm).
Tối ưu hóa dòng tiền nhàn rỗi: Thay vì để tiền nằm yên một chỗ, hãy tận dụng các hình thức gửi tiết kiệm online với lãi suất ưu đãi, hoặc thử sức với các kênh đầu tư an toàn, quy mô nhỏ như chứng chỉ quỹ hoặc trái phiếu doanh nghiệp uy tín để vừa tích lũy kiến thức vừa sinh lời.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


