





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 nhóm ngành được dự báo lãi tăng mạnh trong quý III, liệu có đủ sức kéo VN-Index đi lên?
VN-Index giảm điểm tuần thứ ba liên tiếp, trong khi khối ngoại bán ròng gần 14.000 tỷ đồng trên HoSE. Mùa công bố kết quả kinh doanh quý III được kỳ vọng tạo động lực phục hồi, nhưng áp lực lãi suất và dòng tiền phân hóa vẫn là những rào cản lớn.
Tuần qua, VN-Index giảm 0,15%, xuống 1.735 điểm, sau khi phục hồi từ vùng 1.730 điểm lên quanh 1.765 điểm trong hai phiên đầu tuần rồi điều chỉnh ở ba phiên cuối. Thanh khoản HoSE tăng 7,6% so với tuần trước, song dòng tiền chủ yếu luân chuyển sang nhóm cổ phiếu vốn hóa vừa và nhỏ.
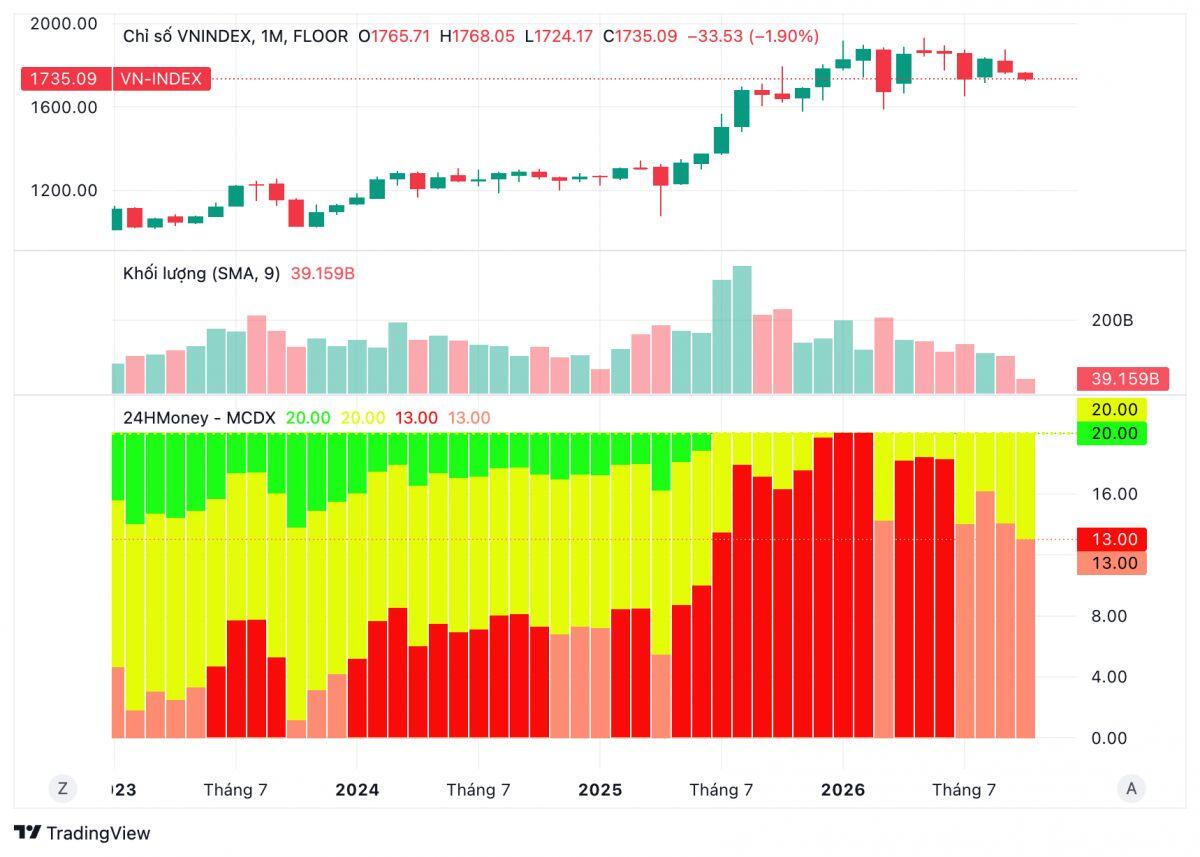
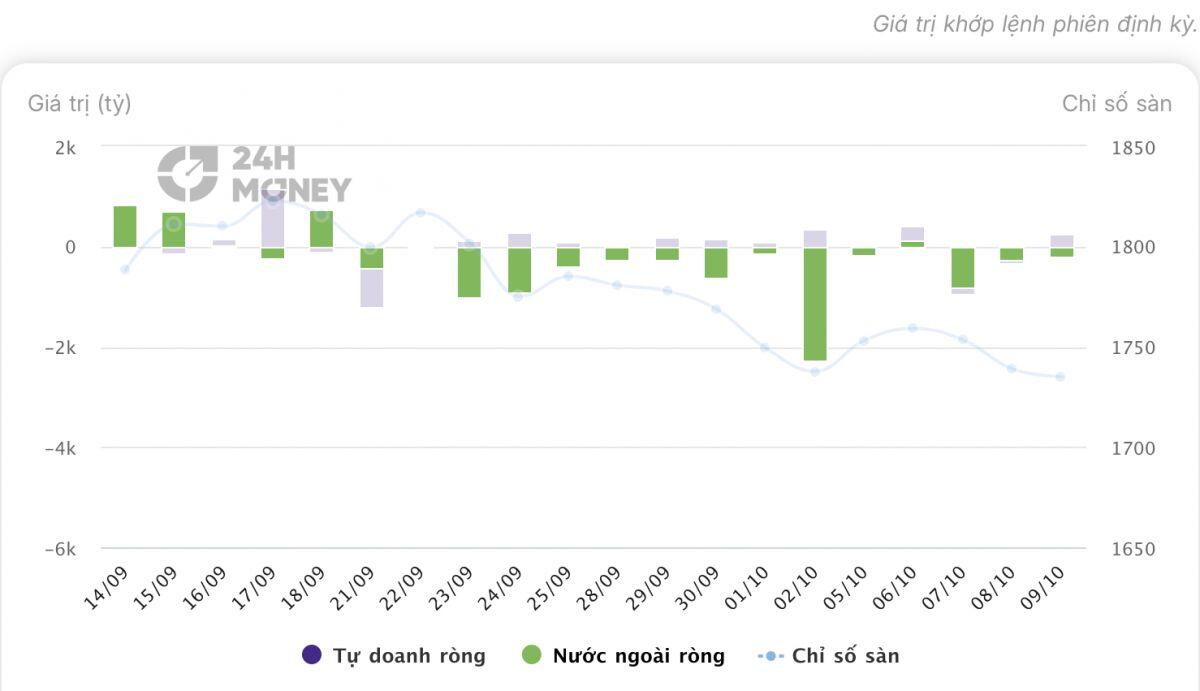
Một số nhóm ngành như dầu khí, thủy sản, dệt may, nông nghiệp, vận tải biển, bán lẻ và hàng không diễn biến tích cực. Ngược lại, chứng khoán, công nghệ - viễn thông, điện, ngân hàng và bất động sản chịu áp lực bán. Đáng chú ý, nhà đầu tư nước ngoài bán ròng gần 14.000 tỷ đồng trên HoSE; riêng phiên 8/10, hai cổ phiếu VHM và VIC lấy đi hơn 7 điểm của VN-Index.
Theo ông Nguyễn Tấn Phong, chuyên gia phân tích Công ty Chứng khoán Pinetree, dòng tiền đang tìm kiếm cơ hội ở các cổ phiếu vừa và nhỏ có câu chuyện riêng, trong khi nhóm vốn hóa lớn chưa tạo được động lực nâng đỡ chỉ số. Giá dầu Brent vượt 104 USD/thùng amid căng thẳng Trung Đông cũng là yếu tố gây sức ép lên tâm lý thị trường.
Ông Nguyễn Tấn Phong dự báo VN-Index có thể tiếp tục đi ngang theo xu hướng giảm trong vùng 1.700-1.760 điểm. Trong khi đó, ông Nguyễn Đức Anh, chuyên viên phân tích Công ty Chứng khoán Thiên Việt (TVS), nhận định chỉ số có thể dao động trong vùng 1.670-1.800 điểm trong tháng 10.
Theo ông Đức Anh, áp lực bán ròng của khối ngoại và thanh khoản thấp có thể chi phối thị trường trong nửa đầu tháng. Sang nửa cuối tháng, VN-Index có khả năng phục hồi kỹ thuật khi doanh nghiệp công bố kết quả kinh doanh quý III. Tuy nhiên, quyết định lãi suất của Fed ngày 29/10 có thể tác động đến tâm lý nhà đầu tư và tỷ giá.
Trong nước, dù Ngân hàng Nhà nước từng bơm ròng hơn 34.000 tỷ đồng trên thị trường mở trong tuần 21-25/9, lãi suất liên ngân hàng kỳ hạn 3 tháng tăng lên 7,2%/năm cho thấy áp lực lãi suất trung hạn vẫn hiện hữu. TVS cũng cảnh báo diễn biến điều chỉnh của nhóm Vingroup có thể kéo VN-Index về vùng đáy tháng 7.'
3 mốc đáng chú ý trong tháng là:
- Ngày 15/10, khi hợp đồng tương lai VN30F1M đáo hạn;
- Nửa cuối tháng, khi mùa công bố kết quả kinh doanh diễn ra;
- Ngày 29/10, thời điểm Fed quyết định lãi suất.
Về triển vọng lợi nhuận, VPBankS dự báo lợi nhuận sau thuế nhóm bất động sản dân cư và thương mại tăng 213,8% so với cùng kỳ, đạt 21.134 tỷ đồng, chủ yếu nhờ khả năng ghi nhận doanh thu từ các dự án bàn giao của VHM. Nhóm dầu khí được dự báo tăng 147,5%, lên 13.183 tỷ đồng; Nhóm bán lẻ tăng 94,9%, đạt 4.322 tỷ đồng.
Lợi nhuận sau thuế của các ngân hàng trong danh mục theo dõi được dự báo tăng 17,7%, lên 67.699 tỷ đồng. Ngược lại, nhóm chứng khoán có thể giảm 10,2%, còn 3.175 tỷ đồng.
Những dự báo trên cho thấy cơ hội đầu tư có thể tập trung ở các doanh nghiệp sở hữu triển vọng lợi nhuận tích cực, thay vì lan tỏa trên toàn thị trường. Nhà đầu tư được khuyến nghị duy trì tỷ trọng cổ phiếu quanh 50% danh mục và hạn chế sử dụng đòn bẩy.
Dù mùa báo cáo quý III có thể tạo lực đỡ cho một số nhóm cổ phiếu, kết quả kinh doanh khả quan vẫn chưa đủ bảo đảm VN-Index sớm đảo chiều trong bối cảnh áp lực bán ròng và lãi suất còn hiện hữu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


